Позначка: банки

  • НБУ ухвалив рішення щодо ставки: що чекає на гривню та ціни

    НБУ ухвалив рішення щодо ставки: що чекає на гривню та ціни

    Національний банк України ухвалив рішення втретє поспіль залишити облікову ставку без змін на рівні 15% річних. Таким чином регулятор зберіг чинні монетарні умови, вважаючи їх достатньо жорсткими для стримування інфляційного тиску та підтримки стабільності фінансової системи в умовах триваючої війни та зростання зовнішніх ризиків.

    Про це під час пресконференції повідомив голова Національного банку України Андрій Пишний.

    У НБУ пояснили, що рішення було ухвалене після оцінки поточної економічної ситуації, динаміки інфляції, стану валютного ринку та зовнішніх факторів, які можуть вплинути на українську економіку в найближчі місяці. Одними з головних ризиків регулятор називає продовження повномасштабної війни, невизначеність із надходженням міжнародної фінансової допомоги та наслідки ескалації конфлікту на Близькому Сході.

    За словами Пишного, нинішній рівень облікової ставки дає змогу підтримувати достатньо жорсткі монетарні умови, які допомагають контролювати інфляцію, зберігати стійкість валютного ринку та стимулювати попит населення на гривневі інструменти для заощаджень.

    «Водночас, ураховуючи ознаки посилення фундаментального цінового тиску, НБУ готовий підвищити облікову ставку, якщо це буде необхідно для утримання контролю над інфляційними очікуваннями та повернення інфляції на траєкторію стійкого зниження до цілі 5%», – наголосив глава Нацбанку.

    Фактично регулятор дав зрозуміти, що нинішнє рішення не означає автоматичного переходу до подальшого пом’якшення монетарної політики. Навпаки, у разі погіршення інфляційної ситуації або виникнення нових ризиків Нацбанк готовий повернутися до підвищення облікової ставки.

    Наступне рішення щодо монетарної політики ухвалюватиметься вже на основі нового макроекономічного прогнозу, який НБУ представить у липні. Саме він стане ключовим орієнтиром для оцінки подальших перспектив інфляції, економічного зростання та стану державних фінансів.

    Одним із ключових факторів, який впливає на рішення Нацбанку, залишається інфляція. Попри певне уповільнення темпів зростання цін, інфляційний тиск в економіці все ще зберігається.

    За даними регулятора, у травні споживча інфляція сповільнилася до 8,2% у річному вимірі. Порівняно з попередніми місяцями це свідчить про певне покращення ситуації, однак показник все ще суттєво перевищує цільовий рівень НБУ, який становить 5%.

    У Нацбанку пояснюють, що уповільненню інфляції сприяло насамперед збільшення пропозиції сирих продуктів харчування. Завдяки цьому знизився ціновий тиск на окремі категорії продовольства, що позитивно позначилося на загальному індексі споживчих цін.

    Водночас базова інфляція, яка вважається більш точним індикатором довгострокових цінових тенденцій, навпаки дещо прискорилася — до 7,9% у річному вимірі. Це свідчить про те, що фундаментальний інфляційний тиск в економіці все ще залишається доволі відчутним.

    У НБУ зазначають, що як загальна, так і базова інфляція перевищили попередні прогнози регулятора. Саме тому центральний банк поки не поспішає переходити до більш м’якої монетарної політики.

    За оцінками регулятора, протягом найближчих місяців інфляція перебуватиме поблизу нинішніх показників. Наприкінці року можливе її певне прискорення через низку внутрішніх та зовнішніх факторів. Лише у середньостроковій перспективі НБУ розраховує на повернення інфляції до цільового рівня.

    Очікується, що суттєвіше уповільнення темпів зростання цін відбудеться вже у 2027 році.

    У Національному банку наголошують, що головним джерелом ризиків для економіки України продовжує залишатися повномасштабна війна Росії проти України.

    Військові дії негативно впливають на виробництво, експорт, логістику, інвестиційну активність і споживчі настрої населення. Крім того, війна продовжує створювати значне навантаження на державний бюджет, який значною мірою залежить від міжнародної фінансової допомоги.

    Додатковим фактором невизначеності стало загострення ситуації на Близькому Сході. У НБУ зазначають, що подальша ескалація конфлікту може вплинути на світові ціни на нафту та енергоносії, спровокувати додаткові інфляційні хвилі та ускладнити глобальну економічну ситуацію.

    Не менш важливим залишається питання своєчасного надходження зовнішнього фінансування. Україна продовжує значною мірою покривати бюджетний дефіцит завдяки підтримці міжнародних партнерів. Будь-які затримки або скорочення такої допомоги можуть створити додатковий тиск на державні фінанси та валютний ринок.

    Облікова ставка є головним інструментом грошово-кредитної політики Національного банку. Саме через неї регулятор впливає на вартість грошей в економіці.

    Фактично це відсоток, під який НБУ надає ресурси комерційним банкам. Від її рівня залежить, під які ставки банки видаватимуть кредити та залучатимуть депозити.

    Коли облікова ставка висока, кредити стають дорожчими, а депозити — більш вигідними для вкладників. Це стимулює громадян більше заощаджувати та менше витрачати, що допомагає стримувати інфляцію.

    Якщо ставка знижується, кредити дешевшають, бізнес і населення активніше позичають кошти, а економічна активність зростає. Однак водночас посилюється ризик прискорення інфляції.

    Саме тому центральні банки постійно балансують між необхідністю підтримувати економіку та стримувати зростання цін.

    Для пересічних українців рішення НБУ означає, що різких змін у вартості кредитів та прибутковості депозитів найближчим часом не очікується. Банки й надалі орієнтуватимуться на нинішній рівень ставок, а гривневі заощадження залишатимуться відносно привабливими.

    Після початку повномасштабного вторгнення Росії у лютому 2022 року Нацбанк певний час утримував облікову ставку на рівні 10%.

    Однак уже в червні того ж року регулятор був змушений різко підвищити її до 25% річних. Це стало одним із наймасштабніших рішень в історії української монетарної політики.

    Метою такого кроку було захистити гривню, стабілізувати фінансову систему та стримати інфляційний тиск, який різко посилився через війну.

    На рівні 25% ставка залишалася понад рік. Лише в другій половині 2023 року, коли економічна ситуація почала поступово стабілізуватися, НБУ розпочав цикл її зниження.

    Протягом 2024 року ставка поступово скорочувалася, однак наприкінці року регулятор був змушений повернутися до жорсткішої політики через нове прискорення інфляції.

    У січні 2025 року облікову ставку підвищили до 14,5%, а вже у березні — до 15,5%. На цьому рівні вона залишалася до завершення року.

    У січні 2026 року Нацбанк розпочав новий цикл пом’якшення монетарної політики та знизив ставку до 15%. Після цього регулятор тричі поспіль залишав її без змін, що свідчить про обережний підхід до ухвалення рішень в умовах високої невизначеності.

    Таким чином, Національний банк наразі обрав вичікувальну позицію. Регулятор прагне зберегти контроль над інфляцією та валютним ринком, водночас залишаючи за собою можливість оперативно реагувати на будь-які зміни економічної ситуації. Подальша доля облікової ставки значною мірою залежатиме від темпів інфляції, ситуації на фронті, обсягів міжнародної допомоги та загального стану світової економіки.
  • Фінмоніторинг розпочав перевірку витрат громадян. Джерела

    Фінмоніторинг розпочав перевірку витрат громадян. Джерела

    За інформацією наших джерел, Державна служба фінансового моніторингу розпочала перевірку доходів всіх без виключення громадян України, а не лише чиновників та працівників державних структур.

    “Насамперед це стосується тих громадян, хто отримує зарплату на картки в “Ощадбанку” та “Приваті”.

    Як фіксують порушення. Якщо людина витрачає рівно стільки, скільки отримує зарплати, – претензій до неї немає. Якщо ж вона починає вносити на картку (особливо кредитну) більше грошей, ніж заробляє, – банк вимагає підтвердити дохід.

    Якщо дохід не буде підтверджено, банк може без підтверджень заблокувати картку та рахунки.

    Наступним кроком буде перевірка комерційних банків, а також зіставлення рахунків однієї особи в різних банках та підключення інформації про обмін валют у банках, де фіксують прізвища, і тут знову може відбутися, тепер уже повне, блокування всіх рахунків.

    Головне завдання Фінмоніторингу полягає в тому, щоб синхронізувати обмін інформацією до кінця року, а з січня 2027 року почати жорстко боротися з порушниками фінансового законодавства” – зазначає джерело.

    Нагадаємо, глава Фінмоніторингу Філіп Пронін фігурує у низці кримінальних проваджень, пов’язаних із будівництвом фортифікацій у Полтавській області та з операціями компаній з оточення бізнесмена Тімура Міндіча.

    Також журналісти порахували зарубіжні поїздки Філіпа Проніна під час війни.

  • 45 за долар уже в касах банків

    45 за долар уже в касах банків

    В Україні зафіксовано новий історичний етап на валютному ринку — середній готівковий курс долара в банках уперше перевищив позначку 45 гривень. Разом із цим зростає і євро, який оновив чергові максимуми та закріпився вище рівня 52 гривень. Про це свідчать дані фінансового моніторингу minfin.com.ua за 10 червня.

    Банки оновили курси валют, і середні показники в касах виглядали так: долар США коливався в межах 44,65–45,20 грн, тоді як днем раніше він становив 44,45–44,95 грн. Євро зріс до 51,52–52,30 грн проти попередніх 51,35–52,04 грн. Таким чином, у частині банків продаж долара вже офіційно перевищив психологічну позначку 45 гривень, що стало важливим сигналом для ринку та населення.

    У розрізі найбільших банків ситуація також демонструє закріплення нового коридору. У ПриватБанку курс долара становив 44,55–45,15 грн, в Ощадбанку 44,60–45,25 грн, в Укрсиббанку 44,50–45,10 грн, у ПУМБ 44,60–45,20 грн, а в Райффайзен Банку 44,80–45,20 грн. У низці цих фінустанов продаж долара вже стабільно перевищує 45 гривень, що свідчить про поступову адаптацію ринку до нового рівня.

    Євро також демонструє стале зростання. У ПриватБанку його курс становив 51,40–52,40 грн, в Ощадбанку 51,50–52,35 грн, в Укрсиббанку 51,25–52,15 грн, у ПУМБ 51,60–52,30 грн, а в Райффайзен Банку 51,30–52,36 грн, що підтверджує загальну тенденцію до посилення європейської валюти.

    Водночас офіційний курс Національного банку України також оновлює рекорди. У середу, 10 червня, він становив 44,84 грн за долар, що стало черговим історичним максимумом у червні. Різниця між офіційним і готівковим курсом залишається контрольованою, однак експерти відзначають, що вона може впливати на очікування населення та посилювати попит на валюту.

    Фінансисти пояснюють зростання долара комплексом факторів, серед яких підвищений попит з боку бізнесу та населення, сезонні коливання імпорту, загальна невизначеність на світових ринках та поведінковий фактор, коли громадяни у періоди нестабільності активніше купують валюту як захисний актив. Аналітики застерігають, що сам рівень 45 гривень є радше психологічною межею, однак його подолання може закріпити очікування подальшої девальвації гривні.

    На тлі зростання курсу бізнес поступово переглядає ціни на імпортні товари, паливо та техніку, а банки розширюють різницю між купівлею і продажем валюти через підвищену волатильність. Експерти підкреслюють, що валютний ринок залишається чутливим і може швидко змінюватися залежно від макроекономічних рішень, інтервенцій Національного банку та надходжень валютної виручки.

    Загалом ситуація свідчить про поступове входження гривні в новий курсовий діапазон, де рівень 45 гривень за долар може стати не винятком, а новою ринковою реальністю.

  • Українців налякала нова цифра в обмінниках: чи буде долар по 50 гривень

    Українців налякала нова цифра в обмінниках: чи буде долар по 50 гривень

    В Україні різко активізувалися розмови про можливе подорожчання долара після того, як офіційний курс американської валюти перевищив позначку 44,5 гривні, а в окремих банках та обмінних пунктах наблизився до психологічної межі у 45 гривень. Такі цифри викликали хвилю занепокоєння серед українців, адже будь-які коливання валютного ринку традиційно впливають на ціни, заощадження та купівельну спроможність населення.

    Станом на 9 червня Національний банк України встановив офіційний курс долара на рівні 44,51 гривні. Це на 16 копійок більше, ніж попереднього банківського дня. У найбільших українських банках курс продажу валюти сягнув 44,80–44,90 гривні за долар, а в окремих фінансових установах майже торкнувся позначки у 45 гривень.

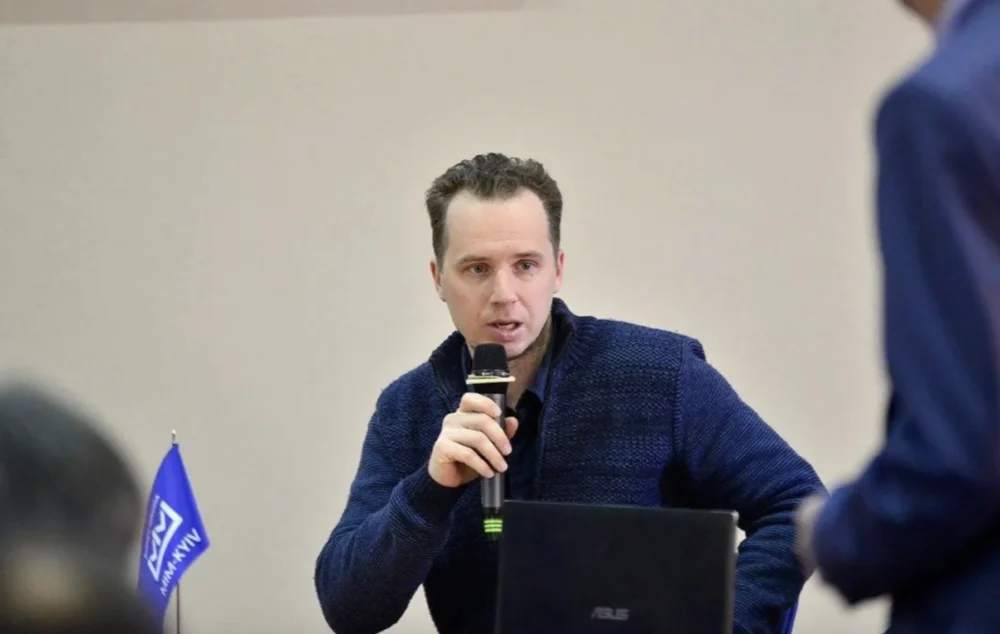
    Втім, економісти закликають не панікувати та наголошують, що нинішня ситуація не має нічого спільного з валютними кризами минулих років. За словами координатора експертних груп Економічної експертної платформи Олега Гетмана, йдеться про планову та контрольовану корекцію курсу з боку Національного банку.

    Експерт наголошує, що фундаментальних причин для стрімкого обвалу гривні наразі немає. Україна має значний запас міжнародних резервів, які дозволяють НБУ впевнено контролювати валютний ринок та згладжувати будь-які різкі коливання. Станом на початок червня міжнародні резерви України перевищують 45 млрд доларів, що залишається одним із найвищих показників за всю історію незалежності країни.

    За словами Гетмана, Національний банк фактично проводить політику поступової девальвації гривні, яка відповідає поточним економічним умовам. Одним із головних факторів залишається значний дефіцит зовнішньої торгівлі. Україна продовжує імпортувати товарів значно більше, ніж експортує.

    Олег Гетман

    За оцінками економістів, щороку країна експортує приблизно на 30 млрд доларів менше продукції, ніж імпортує. Такий дисбаланс створює постійний тиск на валютний ринок. Водночас ситуацію суттєво компенсує міжнародна фінансова допомога.

    Саме підтримка міжнародних партнерів залишається одним із ключових факторів стабільності української економіки. Лише протягом року Україна отримує близько 50 млрд доларів грантів, кредитів, макрофінансової допомоги та інших надходжень від західних партнерів. Завдяки цьому платіжний баланс держави залишається контрольованим навіть в умовах війни.

    Економісти підкреслюють, що нинішній курс є результатом свідомої політики регулятора, а не наслідком якоїсь надзвичайної події чи фінансової кризи. Національний банк поступово адаптує курс до реалій економіки, не допускаючи різких стрибків.

    За прогнозами експертів, до кінця 2026 року долар може наблизитися до рівня 46 гривень, однак це буде поступове зростання, а не різка девальвація. Саме такий сценарій наразі вважається базовим для більшості аналітиків.

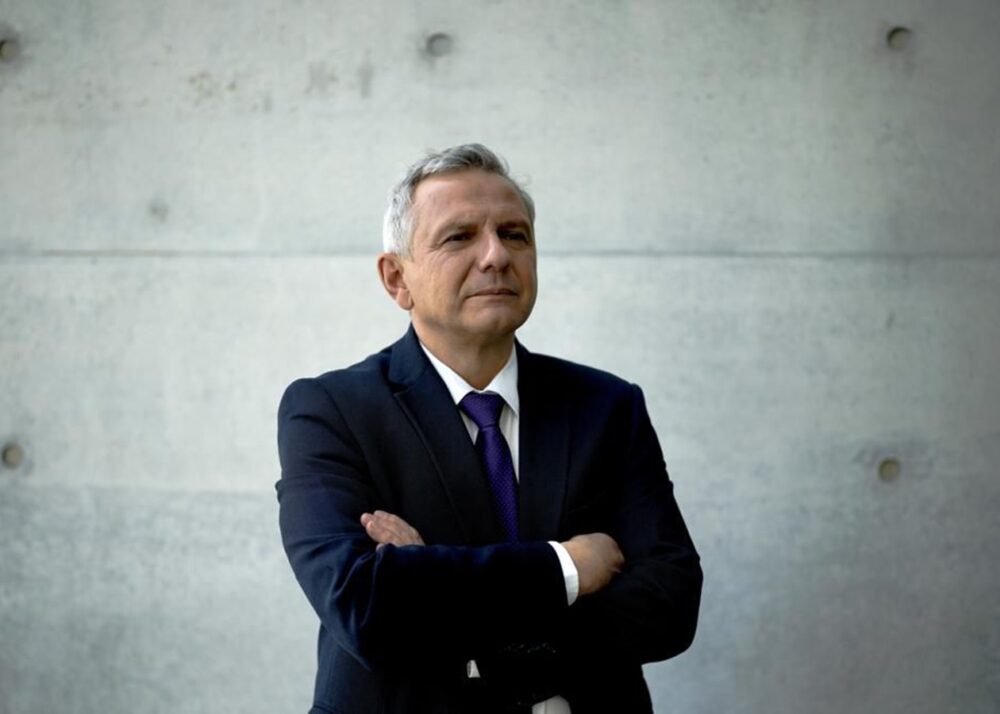
    Колишній радник президента України з економічних питань Олег Устенко також зазначає, що на валютні ринки продовжують впливати глобальні фактори. Одним із них залишається напруження на Близькому Сході та конфлікт між США й Іраном, який уже позначився на світових цінах на енергоносії та фінансових ринках.

    Олег Устенко

    На думку Устенка, світові інвестори зараз перебувають у стані невизначеності. Це впливає на ціни на золото, нафту та інші активи. Однак для України головним фактором стабільності залишається не зовнішня кон’юнктура, а продовження міжнародної фінансової підтримки.

    Водночас експерти вказують на ризики, які потенційно можуть вплинути на курс гривні у майбутньому. Найсерйознішим із них називають можливе затягування або скорочення фінансової допомоги від міжнародних партнерів.

    Для отримання наступних траншів Україна повинна виконувати умови співпраці з Міжнародним валютним фондом, Світовим банком та Європейським Союзом. Частина цих умов потребує ухвалення відповідних законів Верховною Радою.

    Саме тому економісти наголошують, що політична стабільність та продовження реформ сьогодні мають безпосередній вплив на валютний ринок. Якщо співпраця з міжнародними кредиторами залишатиметься стабільною, загрози різкого обвалу гривні не існує.

    На думку більшості аналітиків, сценарій із доларом по 50 гривень найближчим часом виглядає малоймовірним. Значні міжнародні резерви дозволяють НБУ оперативно втручатися в ситуацію та утримувати ринок від панічних настроїв.

    Таким чином, нинішній стрибок курсу долара до 45 гривень є скоріше технічним та контрольованим процесом, ніж початком нової валютної кризи. Національний банк продовжує керовану девальвацію гривні, адаптуючи курс до економічних реалій воєнного часу. Поки міжнародна підтримка залишається стабільною, експерти не бачать підстав для різкого обвалу національної валюти або неконтрольованого зростання курсу американського долара.

  • Заберуть чи ні: що змінює новий закон про борги і чи ризикуєте втратити єдине житло

    Заберуть чи ні: що змінює новий закон про борги і чи ризикуєте втратити єдине житло

    В Україні готуються до суттєвих змін у системі стягнення боргів, які можуть безпосередньо вплинути на власників майна. Верховна Рада ухвалила законопроєкт №14005, що передбачає повну цифровізацію виконавчого провадження і значно прискорює процес виконання судових рішень. Одне з головних питань, яке хвилює громадян, — чи можуть забрати єдине житло за борги, особливо під час воєнного стану.

    Новий підхід базується на автоматичному обміні даними між державними органами, банками та реєстрами. Після того як судове рішення набирає чинності, інформація про боржника одразу потрапляє в систему. Це означає, що виконавча служба швидко отримує доступ до даних про рахунки, нерухомість, транспорт і може оперативно накладати обмеження.

    Фактично система працюватиме без затримок, які раніше виникали через паперові процедури. Банки зобов’язані перевіряти клієнтів, а перебування в Єдиному реєстрі боржників ускладнює будь-які операції з майном. Зокрема, стає неможливим продаж або дарування нерухомості без врегулювання боргів.

    Водночас питання про вилучення єдиного житла має чіткі обмеження. Закон допускає таку можливість, але лише як крайній захід і за наявності значної заборгованості. Йдеться про суму, яка перевищує 50 мінімальних заробітних плат, тобто понад кількасот тисяч гривень. Для менших боргів, зокрема комунальних платежів, застосування такого механізму не передбачене.

    Важливо розуміти, що вилучення житла не є першим кроком. Система стягнення має чітку послідовність. Спочатку звертають увагу на готівкові кошти, потім — на банківські рахунки. І лише якщо цих ресурсів недостатньо для погашення боргу, розглядається можливість арешту і реалізації майна.

    Окремі правила діють під час воєнного стану. Закон встановлює захист для певних категорій громадян. Зокрема, для військовослужбовців і захисників України діє повна заборона на стягнення єдиного житла протягом усього періоду воєнного стану та ще один рік після його завершення. Це важлива гарантія, яка враховує особливі умови служби та ризики, з якими стикаються ці люди.

    Крім того, передбачені винятки для громадян, які проживають у зоні бойових дій або на тимчасово окупованих територіях. У таких випадках також діють додаткові обмеження щодо примусового стягнення майна.

    Експерти звертають увагу, що нова система має на меті не лише посилити контроль за боржниками, а й зробити процес більш прозорим і ефективним. Завдяки цифровізації зменшується можливість ухилення від виконання рішень суду, а також скорочується час між винесенням рішення і його виконанням.

    Водночас для громадян це означає необхідність більш відповідально ставитися до фінансових зобов’язань. Приховати активи або затягнути процес більше не вдасться, адже система працюватиме автоматично і без значних затримок.

    Очікується, що нові правила почнуть діяти через кілька місяців після підписання закону президентом. До цього часу органи влади мають підготувати технічну базу і запустити відповідні цифрові інструменти.

    Відповідь на головне питання виглядає так: єдине житло можуть забрати, але лише за великих боргів і як останній крок після використання інших можливостей стягнення. При цьому під час воєнного стану діють суттєві обмеження, які захищають найбільш вразливі категорії громадян.

    Новий закон змінює правила гри, роблячи систему більш жорсткою, але водночас більш зрозумілою і структурованою. Для багатьох це стане сигналом уважніше ставитися до своїх фінансів, адже механізм контролю тепер працюватиме значно швидше і ефективніше.

  • У Раді зареєстрували законопроєкт для здешевлення іпотеки

    У Раді зареєстрували законопроєкт для здешевлення іпотеки

    У Верховній Раді України зареєстровано законопроєкт «Про сек’юритизацію та облігації з покриттям», який має на меті змінити підходи до фінансування банківського сектору, здешевити іпотечні кредити та розширити доступ до довгострокового кредитування.

    Про ініціативу повідомив голова парламентського комітету з питань фінансів, податкової та митної політики Данило Гетманцев.

    Законопроєкт передбачає впровадження в Україні сучасних фінансових інструментів, які вже активно використовуються в країнах Європейського Союзу. Йдеться насамперед про сек’юритизацію активів та облігації з покриттям. У межах сек’юритизації банки зможуть об’єднувати кредитні портфелі, зокрема іпотечні, у пул активів і передавати їх інвесторам у вигляді цінних паперів. Це дозволяє фінансовим установам швидше повертати ліквідність і спрямовувати ресурси на нові кредити.

    Облігації з покриттям є ще одним ключовим елементом ініціативи. Це боргові цінні папери, забезпечені якісними активами, найчастіше іпотечними кредитами, які вважаються одним із найбільш надійних інструментів довгострокового фінансування банків у Європі.

    За словами Гетманцева, основна мета законопроєкту полягає у створенні умов для здешевлення кредитів, розвитку ринку іпотеки, залучення довгострокових інвестицій та підтримки державних житлових програм. Він також наголосив, що в Україні залишається високий попит на житло, зокрема через понад 4,6 мільйона внутрішньо переміщених осіб, що формує значне навантаження на ринок нерухомості.

    Іпотечне кредитування в Україні традиційно залишається дорогим і обмеженим через високі ризики та нестачу довгострокових ресурсів у банківській системі. Запровадження сек’юритизації, за оцінками експертів, може зменшити навантаження на банки, збільшити обсяги кредитування та зробити іпотеку доступнішою для населення.

    У країнах Європейського Союзу подібні інструменти давно є базовим елементом фінансової системи. Облігації з покриттям та сек’юритизація активно використовуються банками для стабільного фінансування житлових кредитів, а загальний обсяг цього ринку вимірюється трильйонами євро.

    В Україні паралельно триває розвиток державних програм підтримки житла, зокрема пільгового іпотечного кредитування. Також обговорюються реформи у сфері житлової політики та створення системи соціального житла, яка має стати частиною довгострокової відбудови країни.

    Після реєстрації законопроєкт має бути розглянутий у профільних комітетах Верховної Ради та винесений на голосування. У разі ухвалення він може стати одним із ключових кроків у реформуванні фінансового ринку та розвитку доступного житлового кредитування в Україні.

  • Відбитки пальців і нові перевірки: що зміниться для українців у Німеччині

    Відбитки пальців і нові перевірки: що зміниться для українців у Німеччині

    У Німеччині з квітня запроваджують нові правила, які вплинуть на українців. Йдеться як про посилення контролю на кордоні, так і про зміни у фінансовій сфері.

    Одним із ключових нововведень стане повноцінний запуск системи в’їзду/виїзду EES. Вона передбачає автоматизований облік іноземців, які перетинають кордони Шенгенської зони.

    Для громадян третіх країн, зокрема українців, це означає обов’язкову здачу біометричних даних під час проходження контролю. Зокрема, необхідно буде залишити відбитки пальців та зробити фото обличчя.

    Зібрані дані зберігатимуться у системі протягом трьох років. Основна мета нововведення — посилення безпеки та контроль за перебуванням іноземців у країнах ЄС.

    Водночас нова система може вплинути на швидкість проходження кордону. Через додаткові процедури очікується збільшення часу перевірок, особливо у великих транспортних вузлах, таких як аеропорти Франкфурта та Мюнхена.

    Українцям радять планувати подорожі з урахуванням можливих затримок, щоб уникнути запізнень на рейси.

    Зміни торкнуться і банківської сфери. У Німеччині закривається популярна бонусна програма Miles & More для клієнтів Deutsche Kreditbank, яка дозволяла накопичувати милі за перельоти.

    До кінця квітня 2026 року ця програма буде повністю передана до Deutsche Bank. Для продовження користування нею клієнтам доведеться відкрити рахунок у новому банку, пройти перевірку кредитоспроможності та підтвердити доходи.

    Після цього необхідно оформити нову банківську картку. Для частини українців це може створити додаткові труднощі, особливо за відсутності стабільного офіційного доходу.

    Таким чином, нові правила одночасно ускладнять як перетин кордону, так і користування фінансовими послугами для українців у Німеччині.

  • Фігурантка справи Ibox Bank Альона Шевцова може повернутися в Україну

    Фігурантка справи Ibox Bank Альона Шевцова може повернутися в Україну

    Власниця Ibox Bank Альона Шевцова (у дівоцтві Дегрік), яка опинилася під санкціями РНБО та стала фігуранткою розслідувань правоохоронних органів, може намагатися повернутися в Україну. Її історія поєднує стрімкий кар’єрний ріст у фінансовому секторі, гучні бізнес-проєкти та серйозні підозри з боку держави.

    Про це пише МедіаХаб

    Альона Шевцова народилася в Одесі у 1987 році. Кар’єру розпочала у 2007 році в інвестиційній компанії Concorde Capital. Вже за два роки заснувала власну юридичну компанію «Лео партнерс», а згодом — фінансову компанію LeoGaming, яка спеціалізувалася на платіжних рішеннях для онлайн-ігор.

    З часом навколо неї сформувалася ціла бізнес-екосистема: платіжна система Leo (раніше LeoGaming Pay), мережа терміналів iBox та Ibox Bank. Саме банк став ключовим активом, хоча офіційно Шевцова володіла менш ніж 25% установи та очолювала наглядову раду.

    До 2022 року фінансові показники банку демонстрували значне зростання: прибуток зріс із 5,2 млн грн у 2019 році до майже 600 млн грн у 2022-му.

    У березні 2023 року ситуація різко змінилася. Національний банк відкликав ліцензію Ibox Bank, після чого СБУ та Бюро економічної безпеки провели обшуки.

    Правоохоронці заявили про можливу схему відмивання коштів онлайн-казино через так званий «міскодинг» — зміну призначення платежів для приховування їхнього реального походження. За версією слідства, через рахунки пов’язаних компаній могли проходити мільярдні обороти.

    Пізніше БЕБ повідомило про підозри у відмиванні близько 5 млрд грн. Частину менеджменту банку затримали, а окремих фігурантів оголосили в розшук.

    У 2025 році проти Шевцової було запроваджено персональні санкції РНБО, а справу передали до суду.

    Інформація про можливі ризикові операції компаній, пов’язаних із Шевцовою, з’являлася і раніше. Зокрема, у медіа згадували її платіжні сервіси у контексті співпраці з гральним бізнесом та операцій із виведення коштів за кордон.

    Окрему увагу журналісти звертали на можливі зв’язки з політичними та правоохоронними колами. Її чоловік, Євген Шевцов, працював у Національній поліції та декларував значні сімейні доходи.

    Також у розслідуваннях фігурували дані про фінансові операції через пов’язаних осіб і компанії, що могли бути частиною складних схем руху коштів.

    Попри проблеми Ibox Bank, на ринку продовжують працювати інші гравці у сфері платіжних рішень. Зокрема, згадується платіжна система bill_line, пов’язана з колишніми співробітниками структур Шевцової.

    Аналітики припускають, що частина бізнесу могла трансформуватися або перейти під контроль інших осіб.

    Попри санкції та кримінальні провадження, у публічному просторі з’являються припущення про можливе повернення Шевцової в Україну. Це пов’язують як із її діловими інтересами, так і з потенційними домовленостями чи спробами відновити репутацію.

    Втім, офіційної інформації про її місцеперебування або конкретні юридичні перспективи наразі немає.

  • Попит на золото в Україні зріс: населення витратило майже 7 млн доларів

    Попит на золото в Україні зріс: населення витратило майже 7 млн доларів

    Українці на початку 2026 року суттєво наростили інвестиції у дорогоцінні метали. За січень і лютий населення придбало понад 45 кілограмів золота на загальну суму майже 7 мільйонів доларів.

    Про це свідчать дані Національного банку України.

    Зокрема, у січні банки продали громадянам 849 трійських унцій золота на суму майже 4 мільйони доларів. У лютому обсяги дещо скоротилися — було реалізовано 609 трійських унцій на понад 3 мільйони доларів.

    Водночас українці не лише купували, а й активно продавали золото. У січні банки викупили у населення 645 трійських унцій на понад 3 мільйони доларів, а в лютому — вже 753 трійські унції на суму майже 3,8 мільйона доларів.

    Таким чином, ринок дорогоцінних металів залишається динамічним, а золото продовжує виконувати функцію інструменту збереження вартості на тлі економічної невизначеності.

    Для розуміння масштабів: одна трійська унція становить трохи більше 31 грама, що дозволяє оцінити реальні фізичні обсяги придбаного металу.

    Варто зазначити, що інтерес до золота в Україні має довгострокову тенденцію. За підсумками 2025 року населення придбало понад 463 кілограми цього дорогоцінного металу.

    Експерти пояснюють зростання попиту прагненням українців захистити свої заощадження від інфляції та валютних коливань, а також загальною нестабільністю фінансових ринків.

  • У Раді готують масштабне оновлення програми єОселя

    У Раді готують масштабне оновлення програми єОселя

    Державну програму доступної іпотеки «єОселя» планують суттєво оновити вже у 2026 році. У Верховній Раді визнають, що попри ефективність інструменту, його потенціал використано не повністю, а сам механізм потребує модернізації.

    Про це повідомив голова підкомітету з питань захисту інвестицій в об’єкти будівництва Андрій Стріхарський. За його словами, нинішня модель програми має низку системних недоліків, які стримують її розвиток.

    Зокрема, йдеться про відсутність чітких правил взаємодії між забудовниками та банками, складні процедури акредитації, а також неоднорідність вимог до документів. Крім того, наразі не врегульовано механізм кредитування через девелоперські компанії.

    У парламенті вже працює спеціальна група, яка готує пакет змін. Основна увага приділяється спрощенню процедур, уніфікації документів та скороченню строків погодження. Окремим напрямом стане цифровізація процесів, що має зменшити бюрократичне навантаження на учасників програми.

    За словами Стріхарського, ключова мета оновлення — зробити іпотеку швидшою та доступнішою для громадян. Очікується, що після змін більше українців зможуть отримати житло без затримок і складних процедур.

    Оновлення програми також має позитивно вплинути на ринок нерухомості. В умовах війни «єОселя» залишається одним із небагатьох інструментів, що підтримують будівельну галузь і стимулюють інвестиції у житло.

    Станом на кінець березня 2026 року програмою вже скористалися понад 24 тисячі українських родин. Загальний обсяг інвестицій у житло перевищив 42,8 мільярда гривень.

    У парламенті наголошують, що подальший розвиток «єОселі» має стати одним із ключових факторів відновлення житлового сектору та підвищення доступності власного житла для громадян.