Позначка: фінансовий моніторинг

  • Виробник РЕБ опинився під питанням через використання криптовалютних розрахунків

    Виробник РЕБ опинився під питанням через використання криптовалютних розрахунків

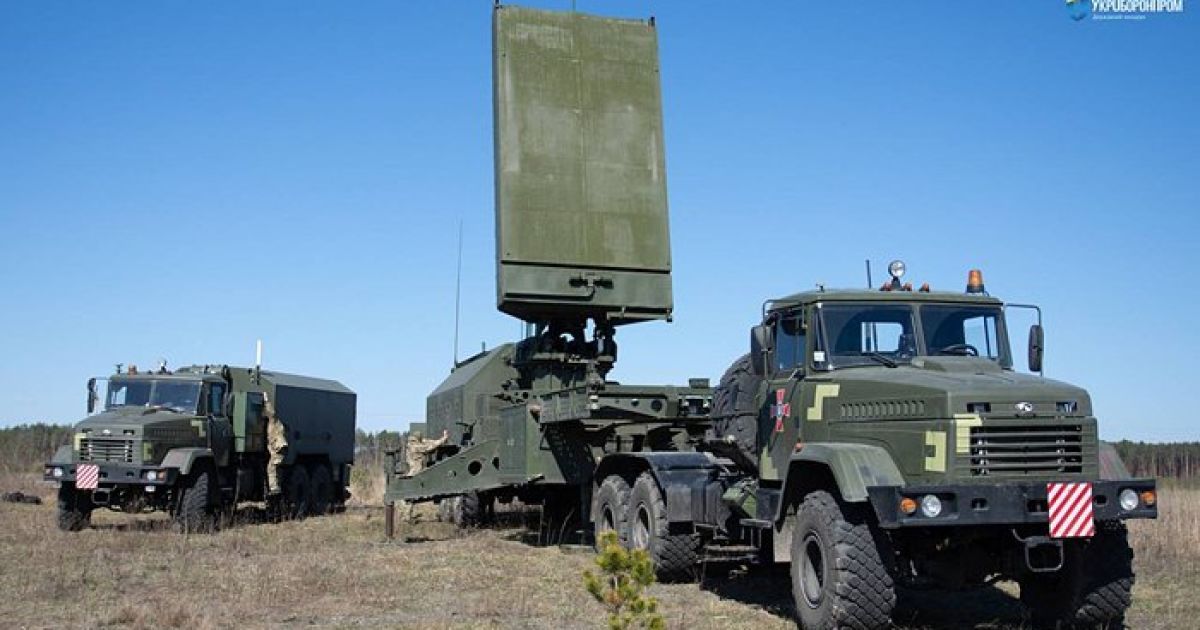
    Український виробник засобів радіоелектронної боротьби під брендом Contra Drone опинився в центрі публічних звинувачень щодо можливого використання криптовалютних інструментів для легалізації коштів. Йдеться про діяльність ФОП Андрія Яковчука та ТОВ «Флай-Груп Україна», які, за даними з відкритих джерел, беруть участь у державних закупівлях обладнання для потреб Сил оборони.

    За інформацією, що поширюється у медіа, компанія з невеликим статутним капіталом — кілька тисяч гривень — регулярно перемагає у тендерах. При цьому частина фінансових операцій, як стверджується, може здійснюватися через пов’язані фізичні особи-підприємці та з використанням криптогаманців. Така модель розрахунків, на думку експертів з фінансового моніторингу, ускладнює простеження кінцевого руху коштів і потребує додаткової перевірки з боку контролюючих органів.

    Окремо звертається увага на структуру власності компанії «Флай-Груп Україна». Її засновниками вказані Юрков Тимофій Олександрович та Андрій Яковчук. Саме ця юридична особа фігурує у публічних закупівлях, пов’язаних із постачанням обладнання РЕБ. При цьому, як зазначається в повідомленнях, розрахунки можуть проходити через низку підконтрольних ФОП, що формує багаторівневу фінансову конструкцію.

    У публічному просторі також згадуються значні витрати, які можуть не відповідати масштабу задекларованого бізнесу. За оприлюдненими даними, родина підрядника нібито витратила близько 1 млн гривень, а окремо на відпочинок у Європі — ще 932 тис. гривень. Ці суми викликають питання щодо джерел походження коштів та відповідності витрат офіційним доходам.

    Наразі офіційних повідомлень про завершені кримінальні провадження щодо зазначених осіб у відкритих джерелах не оприлюднено. У подібних випадках зазвичай ініціюється перевірка з боку правоохоронних органів та фінансового моніторингу, яка має встановити законність походження коштів, коректність податкових зобов’язань та відповідність процедур державних закупівель чинному законодавству.

    Ситуація потребує юридичної оцінки та перевірки документів, адже йдеться про сферу оборонних закупівель, де прозорість фінансових операцій має особливе значення.
  • Банк вимагає декларацію після податкової: що потрібно знати бізнесу про фінмоніторинг

    Банк вимагає декларацію після податкової: що потрібно знати бізнесу про фінмоніторинг

    Банки в Україні зобов’язані перевіряти джерела походження коштів клієнтів, аналізувати їхні операції та оцінювати відповідність транзакцій фінансовому профілю. Це прямо передбачено законодавством про фінансовий моніторинг. Одна з ключових норм — частина 7 статті 11 профільного закону: банк має право витребувати документи, а клієнт зобов’язаний їх подати.

    Про це розповів адвокат, доктор юридичних наук, голова Ради громадського контролю при Бюро економічної безпеки Яків Воронін.

    За його словами, підприємці часто дивуються, чому після подання декларації до податкової служби банк знову просить ті самі документи. Однак податкова і банк виконують різні функції. ДПС перевіряє правильність нарахування податків та відповідність форми декларації, тоді як банк оцінює ризики походження коштів і можливу підозрілість операцій.

    Прийняття декларації податковою не означає підтвердження достовірності всіх даних. Камеральна перевірка стосується переважно формальних аспектів, тоді як банк має самостійно переконатися, що кошти клієнта мають законне походження.

    Останніми роками банки стали значно обережнішими. Причина — регулярні штрафи з боку Національного банку за порушення правил фінмоніторингу. Деякі фінансові установи вже сплатили десятки мільйонів гривень санкцій. У таких умовах банки схильні діяти максимально обережно, навіть якщо це створює додаткове навантаження на клієнтів.

    Водночас повноваження банків не є безмежними. За словами адвоката, фінансові установи можуть вимагати лише ті документи, які необхідні для виконання вимог фінмоніторингу. Наприклад, фізична особа-підприємець на спрощеній системі оподаткування не зобов’язана вести класичний бухгалтерський облік, тому вимога надати баланс або фінансову звітність може виходити за межі закону.

    Також заходи перевірки мають бути пропорційними. Якщо підприємець із невеликим оборотом отримує вимоги, аналогічні великій компанії з мільйонними транзакціями, це може порушувати принцип пропорційності.

    Ще одне важливе питання — строки блокування операцій. Банк має право зупинити операцію максимум на два робочі дні. Далі ініціативу може перехопити Держфінмоніторинг — спочатку на сім, а потім на тридцять днів. Подальше блокування можливе лише за рішенням суду. Верховний Суд неодноразово підтверджував, що ці строки є остаточними.

    Якщо банк перевищує строки без судового рішення, клієнт має право оскаржити такі дії. Судова практика свідчить, що за процедурних порушень суди дедалі частіше стають на бік підприємців.

    Експерт радить не ігнорувати запити банку. Відсутність відповіді майже гарантовано призводить до блокування рахунку. Надавати слід лише ті документи, які запитуються, і в разі неможливості подання певного документа — письмово пояснювати причину з посиланням на норму закону.

    У разі блокування рахунку алгоритм дій такий: спочатку письмова претензія до банку, потім скарга до НБУ, і лише після цього — суд. Порушення цієї послідовності може призвести до відмови в розгляді звернення регулятором.

    Крім того, інформація про клієнтів, яким відмовлено в обслуговуванні, може передаватися іншим банкам. Це суттєво ускладнює відкриття рахунків у майбутньому.

    Національний банк тим часом рекомендує фінансовим установам посилити виявлення компаній-оболонок та операцій із підвищеним ризиком. Регулятор наголошує на необхідності комплексного аналізу діяльності клієнтів, перевірки реальності господарської діяльності та відповідності обсягів операцій задекларованим показникам.

    Особливу увагу банки мають приділяти новоствореним ФОП, у яких обсяги операцій за короткий час значно перевищують задекларовані плани або встановлені податковим законодавством ліміти.

    Фахівці зазначають: система фінмоніторингу залишається складною і часто незручною для бізнесу. Проте в умовах посиленого регуляторного контролю підприємцям важливо знати свої права й обов’язки та діяти в межах закону, щоб уникнути блокування рахунків і тривалих судових спорів.

  • Нові обмеження на міжнародні перекази: що змінив ПриватБанк

    Нові обмеження на міжнародні перекази: що змінив ПриватБанк

    ПриватБанк оновив правила здійснення міжнародних переказів, посиливши контроль за операціями відповідно до вимог воєнного стану та міжнародних фінансових норм. Зміни спрямовані на підвищення фінансової безпеки та мінімізацію ризиків для клієнтів.

    З 2026 року заборонено здійснювати перекази до країн-агресорів, держав, які перебувають під міжнародними санкціями, а також на території невизнаних утворень чи регіонів із підвищеним рівнем ризику. У банку наголошують, що такі обмеження запроваджено для дотримання міжнародних стандартів і вимог регуляторів.

    Для інших напрямків міжнародні перекази залишаються доступними, однак діють стандартні процедури фінансового моніторингу. У деяких випадках операції можуть бути відхилені через внутрішні обмеження або політику іноземних банків-отримувачів.

    Місячний ліміт на перекази на картки іноземних банків зберігається на рівні 100 тисяч гривень в еквіваленті. Система автоматично визначає відповідність ліміту за поточним валютним курсом незалежно від валюти платежу.

    У банку рекомендують перед здійсненням переказу перевіряти актуальні вимоги країни призначення, оскільки регуляторні правила можуть змінюватися. Також клієнтам радять враховувати можливі додаткові вимоги банків-партнерів за кордоном.

    ПриватБанк підкреслює, що дотримання встановлених правил міжнародних переказів є необхідною умовою безпечних фінансових операцій у складних геополітичних умовах.

  • Українців атакують фішинговими листами під виглядом НБУ

    Українців атакують фішинговими листами під виглядом НБУ

    В Україні зафіксували нову хвилю шахрайських електронних розсилок, які маскуються під офіційні повідомлення Національного банку України. Зловмисники надсилають листи з нібито вимогою надати документи від імені Департаменту фінансового моніторингу, використовуючи підроблені підписи та шкідливі вкладення.

    У таких повідомленнях шахраї апелюють до терміновості та можливих наслідків у разі ігнорування запиту. Листи надходять із різних електронних адрес, які не мають жодного стосунку до НБУ, однак візуально оформлені так, щоб виглядати офіційно.

    Вкладені файли або посилання містять шкідливе програмне забезпечення. Після відкриття таких файлів зловмисники можуть отримати доступ до комп’ютера користувача, викрасти персональні або фінансові дані, а також встановити приховані програми для подальших атак.

    У Національному банку наголошують, що всі службові електронні листи надсилаються виключно з офіційної корпоративної пошти. Будь-які звернення з інших адрес є ознакою шахрайства.

    Фахівці закликають не відкривати вкладення, не переходити за підозрілими посиланнями та не відповідати на подібні листи. Особливу небезпеку становлять повідомлення з формулюваннями про «термінову перевірку», «фінансові порушення» або «ризик санкцій».

    Такі схеми належать до фішингу — виду кіберзлочинів, коли людей вводять в оману, імітуючи офіційні установи. Основний інструмент шахраїв — психологічний тиск і створення відчуття страху або нагальності.

  • Посадовці купують авто у 50 разів дешевше: схема клану МВС

    Посадовці купують авто у 50 разів дешевше: схема клану МВС

    Донецький клан у ГСЦ МВС Дніпропетровщини продовжує розширювати свій вплив на регіональні сервісні центри. Керівник угруповання Володимир Степанов, уродженець Маріуполя та колишній керівник РСЦ Донеччини до окупації у 2022 році, сформував команду, яка забезпечує вигідні послуги для «своїх» та приховує фінансові порушення.

    Заступником Степанова був Роман Кучурін, оперативник ДВБ Нацполіції та давній партнер Степанова, який виступає неформальним «смотрящим». Кучурін «з’являється» поруч у всіх резонансних випадках, зокрема у ДТП за участю сина начальника ТСЦ №1241 Олександра Хтомінського.

    До структури клану входять Павло Шабанов, начальник ТСЦ №1242, де минулого року викрили схему з «приватним автодромом», та Роман Філімоненко, керівник ТСЦ №1244 у Кам’янському, який налагодив «робочі» зв’язки з автошколами та посередниками.

    Особливою послугою клану є легалізація елітних автомобілів за мізерними цінами для «своїх». Сервісні центри Степанова фактично стали хабом для запорізьких та дніпровських посадовців і силовиків, які реєструють авто за цінами, що значно нижчі за ринкові. Наприклад, слідчий поліції Запорізької області Олександр Тетеря придбав Dodge Dart за 6 тисяч гривень, а старший слідчий Євгеній Радченко — Toyota Camry за 80 тисяч гривень, що мінімум у п’ять разів дешевше за ринкову вартість.

    Такі маніпуляції з оцінкою автомобілів дозволяють посадовцям уникати фінансового моніторингу та приховувати необґрунтовані активи, що підтверджує масштабну корупцію у регіональних сервісних центрах МВС.

  • ПриватБанк попередив про блокування рахунків без оновлення персональних даних

    ПриватБанк попередив про блокування рахунків без оновлення персональних даних

    Державний ПриватБанк попередив клієнтів про необхідність періодичної актуалізації персональних даних, без якої доступ до мобільного застосунку «Приват24» і банківських рахунків може бути автоматично обмежений. Вимога стосується всіх клієнтів і випливає з чинного законодавства України.

    Як зазначають у банку, процедура оновлення даних є обов’язковою відповідно до закону «Про запобігання та протидію легалізації доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню розповсюдження зброї масового знищення». Саме цей документ зобов’язує всі фінансові установи регулярно перевіряти та актуалізувати інформацію про своїх клієнтів.

    Періодичність актуалізації визначається для кожного клієнта індивідуально з урахуванням ризиків і вимог постанови Національного банку України №65. Водночас банк підкреслює, що дані мають оновлюватися не рідше ніж раз на п’ять років і не частіше ніж раз на рік.

    Усі клієнти, які отримали відповідне повідомлення в мобільному застосунку або вебверсії «Приват24», зобов’язані пройти процедуру навіть у тому випадку, якщо їхні персональні дані не змінювалися. У разі ігнорування вимоги банк тимчасово обмежує можливість здійснювати будь-які операції за картками та рахунками.

    У ПриватБанку пояснили, що навіть за відсутності змін у документах фінансова установа повинна отримати їхнє актуальне підтвердження. До завершення перевірки клієнт не зможе користуватися своїми коштами.

    Щоб уникнути блокування, клієнтам пропонують пройти актуалізацію дистанційно через «Приват24». Для цього необхідно обрати опцію оновлення інформації, підтвердити відсутність зв’язків із країнами-агресорами, ввести ПІН-код картки, заповнити анкету, додати документ через «Дію» або завантажити його фото, вказати адресу проживання та соціальний статус. Після цього документи надходять на перевірку, яку потрібно підтвердити електронним підписом.

    У банку наголошують, що своєчасне проходження цієї процедури дозволяє уникнути будь-яких обмежень у користуванні рахунками та банківськими сервісами.

  • Українців перевіряють за великі перекази через онлайн-сервіси: податкова виявляє приховані доходи

    Українців перевіряють за великі перекази через онлайн-сервіси: податкова виявляє приховані доходи

    Державна податкова служба України значно посилила контроль за фінансовими потоками громадян, які отримують кошти через онлайн-платформи та небанківські сервіси. Як повідомили у відомстві, цього року платникам податків було направлено понад 6 тисяч запитів із вимогою пояснити походження грошей та підтвердити законність їх отримання.

    Після таких перевірок майже 2 тисячі громадян зареєструвалися як фізичні особи-підприємці. Ще понад сотню осіб отримали адміністративні протоколи за ведення підприємницької діяльності без державної реєстрації. Матеріали цих справ уже передані до судів за місцем виявлення порушень.

    У фокусі податкової — громадяни, які регулярно отримують значні перекази або здійснюють велику кількість транзакцій. За інформацією ДПС, у вересні одна громадянка отримала понад 60 онлайн-переказів на суму більш як 280 тисяч гривень. У жовтні інша особа — понад 700 переказів на майже 300 тисяч гривень. Такі обсяги операцій податкова розцінює як можливу господарську діяльність, що потребує реєстрації та сплати податків.

    У службі наголошують, що головна мета контролю — виявлення прихованих доходів і стимулювання громадян легалізувати свою діяльність. Податківці окремо відзначають, що ключовим критерієм для оцінки є систематичність операцій, а не лише їх розмір.

    Фахівці ДПС закликають громадян реєструвати підприємницьку діяльність і вчасно подавати декларації, щоб уникнути штрафів та судових рішень. Вони підкреслюють, що зростання онлайн-торгівлі та дистанційних послуг робить прозорість фінансових операцій важливою складовою податкової культури в Україні.

  • ДПС посилює контроль за онлайн-платежами: що відомо про нові перевірки

    ДПС посилює контроль за онлайн-платежами: що відомо про нові перевірки

    Державна податкова служба України цього року активізувала контроль за грошовими переказами, що надходять громадянам через онлайн-платформи та небанківські фінансові сервіси. За даними ДПС, платникам було направлено понад 6 тисяч запитів із вимогою надати пояснення щодо походження коштів.

    У результаті таких заходів близько 2 тисяч громадян зареєструвалися як фізичні особи-підприємці. Це дозволило легалізувати їхню діяльність та перевести частину неофіційних доходів у відкритий обіг.

    Крім того, податкова склала понад 100 адміністративних протоколів за фактом здійснення підприємницької діяльності без державної реєстрації. Всі матеріали направлені до суду за місцем вчинення правопорушення.

    ДПС уже працює з новим масивом інформації щодо операцій, пов’язаних з прийманням коштів і їх подальшим переказом громадянам. Нині у фокусі — ті особи, які отримували:

    • регулярні перекази,

    • великі суми,

    • платежі через онлайн-платформи або небанківські установи.

    Податкова як приклад наводить два випадки:

    • у вересні одна громадянка отримала понад 60 переказів на суму більш як 280 тисяч грн;

    • інша — у жовтні отримала понад 700 транзакцій на суму майже 300 тисяч грн.

    ДПС наголошує, що головне завдання таких перевірок — стимулювання декларування доходів та протидія неофіційній підприємницькій діяльності.

    Податкова служба планує й надалі відслідковувати операції, які можуть свідчити про ведення бізнесу без реєстрації.

  • Все частіше блокують рахунки українців: які слова в призначенні платежу викликають підозру банків

    Все частіше блокують рахунки українців: які слова в призначенні платежу викликають підозру банків

    Українські банки активніше блокують рахунки клієнтів через «ризикові» формулювання у призначенні платежу, повідомляє Telegraf. Фінмоніторинг звертає увагу не лише на суми, а й на те, що саме ви пишете в коментарі до переказу.

    Підозру можуть викликати перекази між фізичними особами з такими помітками:

    • «за крипту»

    • «обмін валют»

    • «за товар/послугу», якщо гроші надходять на звичайну картку, а не на рахунок ФОПа

    • «повернення боргу», особливо якщо такі «борги» надсилаються регулярно між одними й тими ж особами

    Чому так відбувається
    Банки зобов’язані виконувати фінмоніторинг — відстежувати операції, які можуть виглядати як нелегальна підприємницька діяльність, ухилення від податків або обіг заборонених активів (зокрема криптовалют без декларування). Якщо алгоритм банку фіксує сумнівну активність, рахунок можуть тимчасово заблокувати до з’ясування походження коштів.

    Найчастіше клієнтів просять надати пояснення й документи — наприклад, договір купівлі-продажу, чек, видаткову накладну, акт виконаних робіт або підтвердження, що це справді одноразова особиста допомога, а не «сіра» діяльність.

    Що радять банкіри
    Фахівці радять не використовувати у призначенні платежу формулювання, які прямо натякають на операції з валютою, криптовалютою або комерційний продаж «з руки в руку» без сплати податків. Безпечніша стратегія — вказувати нейтральні причини або не деталізувати зайвого в p2p-переказах між друзями / родиною.

    Якщо ж ви реально продаєте товар або надаєте послугу на регулярній основі — краще приймати оплату офіційно як ФОП або через сервіс оплати, який дає документальне підтвердження. Це зменшує ризики блокувань і подальших питань від банку / податкової.

  • Як банки мають контролювати політично значущих осіб: висновки парламентського дослідження

    Як банки мають контролювати політично значущих осіб: висновки парламентського дослідження

    Керівник Дослідницької служби Верховної Ради Леся Ваолевська оприлюднила парламентське дослідження, у якому комплексно проаналізовано правове регулювання статусу «політично значущої особи» (ПЗО) в Україні та підходи до застосування посиленого фінансового моніторингу до таких осіб, членів їхніх сімей і пов’язаних осіб. Документ порівнює національну практику з рекомендаціями FATF, нормами ЄС і прикладами країн, серед яких Австралія, Велика Британія, Франція, Канада, Сінгапур, Швейцарія і ОАЕ.

    Згідно з дослідженням, українське регулювання вимагає від банків і фінансових установ застосовувати посилений моніторинг щодо ПЗО: перевіряти джерела походження статків клієнта, отримувати погодження керівництва на операції від 400 тис. грн і проводити постійний аналіз ризиків. Статус ПЗО поширюється не лише на самих посадовців, а й на близьких родичів — дружину, дітей, батьків — та пов’язаних осіб, до яких відносять бенефіціарів компаній або ділових партнерів.

    Дослідження підкреслює, що після припинення публічних функцій посилену увагу зберігають ще щонайменше 12 місяців, причому оцінка залишкових ризиків враховує рівень впливу особи та її зв’язки з країнами, що мають високі ризики відмивання коштів. Якщо ризики визнають низькими, статус і пов’язані з ним заходи можуть бути зняті раніше. Така модель відповідає принципу «ризик-орієнтованого підходу», проте в інших державах терміни і критерії відрізняються.

    Порівняльний огляд у документі показує значну різнорідність підходів у світі: Велика Британія застосовує ризик-орієнтований підхід без фіксованого строку моніторингу; Франція вимагає посиленого контролю щонайменше 12 місяців після відставки; Канада розділяє підхід за походженням — для іноземних ПЗО контроль може бути довічним, для національних — 5 років; Сінгапур також практикує ризик-орієнтованість без фіксованого строку; Швейцарія передбачає мінімум 10 років нагляду; ОАЕ — мінімум 3 роки. Учасники дослідження звертають увагу, що ці варіації відображають різну оцінку ризиків, історичний і правовий контекст кожної країни та рівень розвитку фінансової інфраструктури.

    Документ також порівнює українські норми з Європейським законодавством, зокрема Директивою 2015/849 та пізнішими рекомендаціями ЄС, які визначають широкий перелік посад, що підпадають під режим ПЗО (глави держав, урядовці, депутати, судді, посли тощо). У 2023 році ЄС опублікував додатковні орієнтири щодо переліку посад для країн-членів, і дослідження зазначає, що українські правила адаптують ці підходи в рамках Угоди про асоціацію.

    Практичні наслідки для банків йтих клієнтів очевидні: необхідність розширених процедур KYC (know your customer), більш жорсткої перевірки бенефіціарів, введення внутрішніх лімітів для схвалення великих операцій та постійне моніторингу транзакцій. Банки мають не лише виявляти підозрілі операції, а й документувати оцінку ризиків і вживати заходів згідно з внутрішніми політиками та національними регуляторними вимогами.

    У дослідженні також піднімається питання ефективності практичної реалізації: відсутність єдиних підходів до строків моніторингу, відмінності в визначенні «пов’язаних осіб» та складності встановлення реальних бенефіціарів ускладнюють роботу як банків, так і контролюючих органів. Автори звертають увагу на потребу у вдосконаленні механізмів обміну інформацією між державними реєстрами, фінансовими установами та правоохоронними органами для швидшого виявлення аномалій та кореляції ризиків.

    Ключовий висновок дослідження — щоб відповідати стандартам FATF і кращим міжнародним практикам, Україні варто забезпечити чіткі процедурні правила для застосування посиленого моніторингу, визначити прозорі критерії для встановлення строків нагляду та посилити інструменти контролю за деклараціями й джерелами доходів ПЗО. Це також передбачає підвищення спроможності банків у частині аналітики ризиків і кращу координацію між регуляторами.