Позначка: фінанси

  • Після резонансу навколо 2000 гривень: син Василя Стуса вперше зустрівся з головою НБУ

    Після резонансу навколо 2000 гривень: син Василя Стуса вперше зустрівся з головою НБУ

    Голова правління громадської спілки “СтусЦентр” Дмитро Стус провів зустріч із головою Національного банку України Андрієм Пишним, під час якої сторони обговорили створення нової банкноти номіналом 2000 гривень із зображенням видатного українського поета-шістдесятника Василя Стуса. Зустріч відбулася 21 липня 2026 року та стала майданчиком для відкритого діалогу щодо концепції нової купюри, її символічного значення та подальшої співпраці. Про це повідомила громадська спілка “СтусЦентр”.

    У переговорах також взяли участь представники Національного банку України та представник Lobby Club Сергій Колісник, який долучився до організації зустрічі. Основною темою обговорення стали художня концепція майбутньої банкноти, її символіка та роль у популяризації творчої спадщини Василя Стуса як одного з найвідоміших українських поетів-дисидентів і символів боротьби за свободу та людську гідність.

    За інформацією “СтусЦентру”, учасники зустрічі підтвердили спільне прагнення гідно вшанувати пам’ять поета, чия постать стала моральним орієнтиром для багатьох поколінь українців. Окрему увагу сторони приділили можливим спільним проєктам, спрямованим на популяризацію творчої спадщини Стуса як в Україні, так і за її межами. За підсумками зустрічі було досягнуто домовленостей про розвиток співпраці між Національним банком України, громадською спілкою “СтусЦентр” та Lobby Club.

    Дмитро Стус позитивно оцінив рішення Національного банку присвятити нову банкноту його батькові. За його словами, Василь Стус є символом людської та національної гідності, а поява його портрета на новій купюрі стане важливим кроком у збереженні історичної пам’яті та популяризації української культури.

    У громадській спілці також подякували Національному банку за відкритість до діалогу, прозорість та готовність співпрацювати над реалізацією суспільно важливого культурного проєкту. Там наголосили, що саме партнерство між державними установами та громадським сектором є найкращою основою для вшанування видатних постатей української історії.

    Нагадаємо, раніше голова НБУ Андрій Пишний повідомив про запровадження нової банкноти номіналом 2000 гривень із портретом Василя Стуса. Введення її в обіг заплановане на 4 вересня 2026 року. У Національному банку вже пояснили, що нова купюра поступово інтегруватиметься у готівковий обіг, а банкомати та інші платіжні системи будуть адаптовані до роботи з нею.

  • Близьке оточення Івана Виговського отримало контроль над банком “Український капітал” – блогер Володимир Бондаренко

    Близьке оточення Івана Виговського отримало контроль над банком “Український капітал” – блогер Володимир Бондаренко

    Як повідомляє блогер Володимир Бондаренко з посиланням на власні джерела, близькі соратники міністра внутрішніх справ Івана Вигівського – Олексій Комінарець та Віталій Кшановський, купують 20% акцій Банку “Український Капітал”.

    Як стверджує Бондаренко, 20% акцій Банку “Український Капітал” фактично оформляються на фунтів близького оточення Івана Виговського. Зокрема, Олексій Комінарець традиційно виступає номіналом-адвокатом.

    Олексій Кшановський також є співзасновником благодійного фонду “ВГ “До Мрії” разом із Вачаганом Ростомяном та його сином Давидом. Брат Вачагана – Сейран Ростомян – разом з Микитою Ільїним та В’ячеславом Даниленком заснував “Престиж-Інвест Груп”.

    Їх родини представляють один із наймогутніших поліцейсько-прокурорських кланів країни — клан Яреми-Гелетея. Саме завдяки цьому клану Іван Вигівський зробив стрімку кар’єру: від Очакова до міністра МВС. Яремівці вже мали свій “Авантбанк”. Тепер, судячи з усього, їм потрібен ще один банк.

    Як ми писали раніше, через банк “Український капітал” було виведено та відмито сотні мільйонів доларів топових чиновників, а до незаконної діяльності банку “Український капітал” причетний заступник голови Національного банку України Дмитро Олійник та голова НБУ Андрій Пишний, який не може не бути поінформованим про дії свого підлеглого.

  • Долар перетнув 45 грн: банки та обмінники переписали курс валют

    Долар перетнув 45 грн: банки та обмінники переписали курс валют

    На валютному ринку України зберігається тенденція до поступового послаблення гривні. Станом на ранок 14 липня середній курс продажу долара у банках перевищив психологічну позначку в 45 гривень, тоді як євро продовжив упевнене зростання як у банківських касах, так і в обмінних пунктах. За добу основні іноземні валюти додали в ціні від 10 до майже 30 копійок залежно від фінансової установи.

    За даними порталу Minfin, середній курс продажу долара у банках становить 45,04 грн, що на 29 копійок більше, ніж днем раніше. Купують американську валюту в середньому по 44,51 грн, що також свідчить про подорожчання долара.

    Євро також демонструє висхідну динаміку. Середній курс продажу європейської валюти в банках досяг 51,48 грн, додавши 28 копійок за добу. Купівля євро здійснюється в середньому по 50,81 грн, що на 16 копійок вище за попередній показник.

    Не менш помітне зростання спостерігається й на готівковому ринку. В обмінних пунктах середній курс продажу долара становить 44,80 грн, що на 20 копійок більше, ніж напередодні. Продати валюту можна в середньому по 44,65 грн, що також вище попереднього рівня.

    Європейська валюта в обмінниках продається в середньому по 51,40 грн, додавши 15 копійок за добу. Курс купівлі євро становить близько 51,15 грн, що на 10 копійок більше порівняно з попереднім днем.

    Серед найбільших українських банків найвищий курс продажу долара у касах наразі встановив ПУМБ — 45,10 грн за долар. Водночас найвигіднішу пропозицію для купівлі американської валюти пропонує Monobank, де долар можна придбати по 44,90 грн.

    У ПриватБанку курс продажу долара у касах становить 44,99 грн, а для карткових операцій — 45,04 грн. Євро у відділеннях банку продається по 51,55 грн, тоді як при безготівковій купівлі карткою його вартість становить 51,54 грн.

    Ощадбанк також переглянув свої валютні курси. У мобільному застосунку долар продається по 44,95 грн, а під час розрахунків карткою — по 44,99 грн. Євро через мобільний сервіс можна придбати за 51,50 грн, а при карткових операціях — за 51,60 грн.

    У ПУМБ долар у касах коштує 45,10 грн, тоді як при купівлі карткою його можна придбати дешевше — по 44,90 грн. Євро у відділеннях банку продається по 51,70 грн, що є одним із найвищих показників серед найбільших банків.

    Monobank залишається одним із найвигідніших варіантів для купівлі іноземної валюти. Долар тут продається по 44,90 грн, а євро — по 51,53 грн.

    Таким чином, найвигідніший курс для купівлі долара наразі пропонує Monobank, тоді як найнижчу ціну на євро серед проаналізованих банків встановив Ощадбанк у своєму мобільному застосунку — 51,50 грн.

    Фінансові експерти зазначають, що валютний ринок наразі демонструє стійку тенденцію до поступового зростання вартості основних іноземних валют. Коливання курсів відбуваються як у готівковому, так і в безготівковому сегментах, а різниця між окремими банками залишається незначною. Водночас навіть кілька десятків копійок різниці можуть бути відчутними для тих, хто купує або продає великі суми валюти.

  • НБУ показав нову банкноту у 2000 гривень

    НБУ показав нову банкноту у 2000 гривень

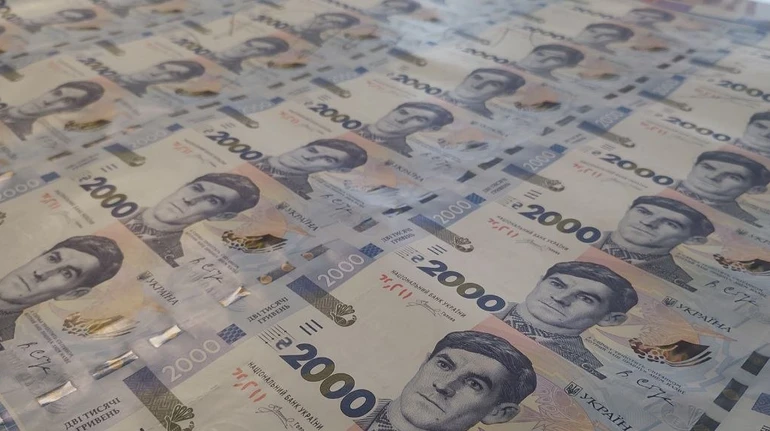
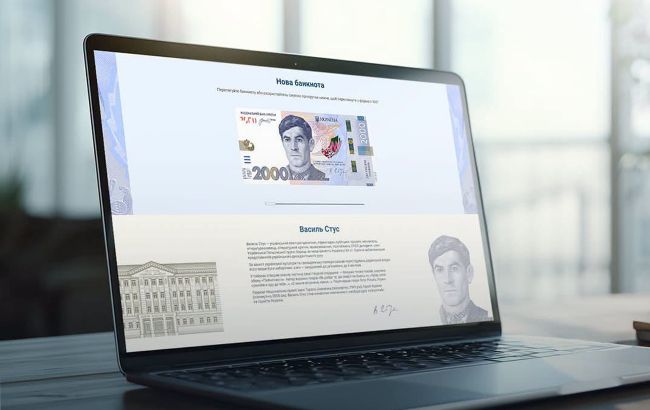
    Національний банк України офіційно презентував нову банкноту номіналом 2000 гривень, яка стане найбільшою за номіналом в історії української гривні. Введення нової купюри в обіг заплановане на 4 вересня 2026 року. У НБУ наголошують, що поява банкноти є відповіддю на економічні зміни, які відбулися в країні за останні роки, а також має на меті зробити готівковий обіг більш ефективним та менш витратним.

    Про презентацію нової банкноти повідомило керівництво Національного банку України під час спеціального брифінгу. Регулятор зазначив, що новий номінал покликаний оптимізувати роботу банківської системи, інкасаторських служб та підприємств, які працюють із великими обсягами готівки.

    На лицьовому боці нової банкноти розміщено портрет видатного українського поета, перекладача, літературознавця, правозахисника та дисидента Василя Стуса. У Національному банку пояснили, що вибір цієї історичної постаті не є випадковим. Василь Стус став одним із символів боротьби українців за свободу слова, права людини та незалежність держави. Його творчість і громадянська позиція зробили його одним із найвідоміших діячів українського руху опору радянському режиму.

    Не випадково обрали й дату введення нової банкноти в обіг. Саме 4 вересня 1965 року у кінотеатрі “Україна” в Києві під час прем’єри фільму Сергія Параджанова “Тіні забутих предків” Василь Стус разом із В’ячеславом Чорноволом та Іваном Дзюбою здійснили першу відкриту публічну акцію протесту проти політичних репресій радянської влади щодо української інтелігенції. Тоді вони закликали присутніх виступити проти масових арештів українських діячів культури та науки. Цей виступ став однією з найвідоміших акцій українського дисидентського руху.

    Ще одна важлива історична подія також пов’язана із цією датою. 4 вересня 1985 року Василь Стус загинув під час ув’язнення у таборі особливого режиму в Пермській області. Він був засуджений радянською владою за свою громадянську позицію та боротьбу за права українського народу. Сьогодні Стуса вважають одним із символів незламності, боротьби за свободу та української державності.

    У Національному банку підкреслили, що поява банкноти номіналом 2000 гривень має передусім практичне значення. За словами представників регулятора, використання банкнот більшого номіналу дозволить значно скоротити витрати держави, банківських установ та бізнесу на транспортування, обробку, зберігання та інкасацію готівкових коштів.

    За розрахунками НБУ, якщо замінити частину банкнот номіналом 1000 гривень новими купюрами по 2000 гривень, витрати на логістику скоротяться приблизно вдвічі. Якщо ж порівнювати нову банкноту із купюрами номіналом 500 гривень, економія може сягнути чотирьох разів. Порівняно з банкнотами номіналом 200 гривень витрати на перевезення та обслуговування можуть зменшитися майже у десять разів.

    У Нацбанку пояснюють, що ефективність логістики напряму залежить від кількості банкнот, які необхідно перевозити та обробляти. Чим вищий номінал купюр, тим менше їх потрібно для проведення однакових за сумою розрахунків. Це дозволяє скоротити кількість інкасацій, зменшити навантаження на банківське обладнання, пришвидшити обробку готівки та знизити витрати на друк і заміну зношених банкнот.

    Однією з головних причин появи нового номіналу стали суттєві економічні зміни, що відбулися після введення в обіг банкноти номіналом 1000 гривень у жовтні 2019 року. За інформацією НБУ, за цей період середньомісячна заробітна плата українців збільшилася приблизно утричі, тоді як загальний рівень споживчих цін зріс майже удвічі.

    У регуляторі зазначають, що сім років тому для виплати середньої заробітної плати працівнику було достатньо близько десяти банкнот найбільшого номіналу. Станом на 2026 рік для цього вже необхідно понад тридцять купюр по 1000 гривень. Саме це, за словами представників НБУ, свідчить про необхідність перегляду структури номінального ряду української валюти.

    Водночас суттєво зріс і загальний обсяг готівки, який перебуває в економіці країни. Якщо у 2019 році в обігу знаходилося майже 390 мільярдів гривень, то станом на 1 липня 2026 року цей показник перевищив 970 мільярдів гривень. Таким чином, за сім років обсяг готівки збільшився більш ніж у два з половиною рази.

    Разом із цим значно змінилася структура готівкового обігу. Банкноти номіналом 1000 гривень сьогодні становлять понад 55% від загальної суми всіх банкнот, що перебувають в обігу. У Національному банку вважають, що поява нового номіналу дозволить зробити структуру готівкової маси більш збалансованою та відповідною сучасним економічним умовам.

    Крім економії логістичних витрат, у Нацбанку назвали ще одну важливу перевагу нового номіналу. Регулятор переконаний, що поява банкноти у 2000 гривень сприятиме збереженню заощаджень населення саме у національній валюті. Це, на думку НБУ, зміцнить довіру до гривні та допоможе скоротити використання іноземної валюти для накопичення коштів.

    У Національному банку також наголосили, що введення нового номіналу не вплине на платоспроможність вже існуючих банкнот. Купюри всіх чинних номіналів, включаючи банкноти у 1000 гривень, залишатимуться законним платіжним засобом та перебуватимуть в обігу одночасно з новими банкнотами.

    Нагадаємо, востаннє Національний банк України розширював номінальний ряд української валюти 25 жовтня 2019 року, коли в обіг була введена банкнота номіналом 1000 гривень із зображенням академіка Володимира Вернадського. Через сім років регулятор ухвалив рішення про запровадження нового найвищого номіналу, пояснюючи це змінами в економіці, зростанням грошової маси та необхідністю зробити готівковий обіг більш ефективним і менш витратним для держави.

  • Рекорд за всю історію: українці інвестували в державні облігації понад 150 млрд гривень

    Рекорд за всю історію: українці інвестували в державні облігації понад 150 млрд гривень

    Українці встановили новий історичний рекорд за обсягом інвестицій у облігації внутрішньої державної позики (ОВДП). Станом на кінець червня 2026 року портфель державних цінних паперів, що перебуває у власності фізичних осіб, досяг найвищого показника за всю історію функціонування цього ринку. У Міністерстві фінансів зазначають, що громадяни дедалі активніше використовують ОВДП як інструмент збереження та примноження заощаджень, а також підтримки державного бюджету в умовах війни.

    За інформацією Мінфіну, станом на 24 червня 2026 року портфель ОВДП у власності фізичних осіб становив 153,6 млрд гривень, що стало абсолютним рекордом за всю історію українського ринку державних облігацій. Станом на 1 липня обсяг вкладень населення оцінювався приблизно у 150 млрд гривень, що на 59% більше, ніж за аналогічний період минулого року, і на 33,9% більше, ніж на початку 2026 року.

    Завдяки такому зростанню частка фізичних осіб серед усіх власників ОВДП за рік збільшилася з 5,1% до 7,6%. Це свідчить про стале зростання інтересу українців до державних цінних паперів як одного з найбільш надійних фінансових інструментів. Інвестори можуть придбати військові та класичні ОВДП через банки або ліцензованих брокерів, а отримані державою кошти спрямовуються на фінансування бюджету та забезпечення потреб країни.

    Зростання зафіксували й серед інших категорій інвесторів. Портфель страхових компаній за рік збільшився майже на 30% і досяг 24,6 млрд гривень. Вкладення юридичних осіб зросли на 14,7%, до 213,4 млрд гривень. Найбільшими власниками державних облігацій залишаються українські банки, портфель яких зріс на 8,1% і становить 916,3 млрд гривень, або 46,3% від загального обсягу всіх ОВДП в обігу.

    Водночас частка Національного банку України у структурі власників державних облігацій продовжує скорочуватися. Якщо рік тому НБУ володів 36,6% усіх ОВДП, то станом на 1 липня 2026 року цей показник знизився до 33,2%. Обсяг портфеля регулятора за рік скоротився на 2,5% — до 655,8 млрд гривень. Така динаміка пов’язана з поступовим переходом до ринкової моделі фінансування державного бюджету, коли дедалі більшу роль відіграють приватні інвестори та фінансові установи.

    Частка іноземних інвесторів залишається відносно невеликою. Станом на початок липня нерезиденти володіли ОВДП на суму 17,8 млрд гривень, що становить 0,9% від загального обсягу ринку. У річному вимірі їхній портфель скоротився на 10,5%, хоча з початку 2026 року він зріс на 11,7%, що може свідчити про поступове відновлення інтересу іноземних інвесторів до українських державних цінних паперів.

    У Міністерстві фінансів наголошують, що розвиток внутрішнього ринку ОВДП залишається одним із ключових джерел фінансування державного бюджету. На 2026 рік уряд планує залучити через розміщення облігацій до 420 млрд гривень. Кошти від продажу державних цінних паперів спрямовуються на фінансування соціальних видатків, підтримку економіки та інших потреб держави, тоді як основні оборонні витрати покриваються як за рахунок внутрішніх доходів бюджету, так і міжнародної фінансової допомоги.

    Раніше Міністерство енергетики України вперше майже за два десятиліття також повідомило про інвестування коштів власного фінансового резерву в ОВДП. Уже вкладено близько 400 млн гривень, а загальний обсяг таких інвестицій протягом 2026 року має сягнути приблизно 785 млн гривень. Крім того, міжнародні кредитори погодилися відтермінувати виплати за державним боргом України до 2030 року, що має додатково підтримати фінансову стійкість країни в умовах війни.

    Фахівці пояснюють зростання популярності ОВДП одразу кількома чинниками: конкурентною дохідністю порівняно з банківськими депозитами, державними гарантіями повернення коштів, звільненням доходу фізичних осіб від оподаткування військовим збором та податком на доходи фізичних осіб, а також можливістю безпосередньо підтримати фінансову стійкість держави в умовах повномасштабної війни. Саме ці фактори сприяли тому, що за останній рік інвестиції українців у державні облігації зросли майже на 60% і досягли найвищого рівня за всю історію функціонування ринку ОВДП.

  • Мінус €77 мільйонів: світовий гігант погодився на величезні втрати заради виходу з РФ

    Мінус €77 мільйонів: світовий гігант погодився на величезні втрати заради виходу з РФ

    Один із найбільших світових виробників побутової техніки Whirlpool остаточно завершує вихід із російського ринку. Турецька компанія Arçelik, яка ще у 2022 році придбала російський бізнес американського виробника, домовилася про дострокове врегулювання фінансових зобов’язань перед Whirlpool Holdings LLC. В результаті Whirlpool отримає одноразову виплату у розмірі 40 млн євро та повністю відмовиться від будь-яких майбутніх претензій і платежів, пов’язаних із проданими активами в Росії.

    Про це в офіційному повідомленні турецької компанії Arçelik, оприлюднене через систему розкриття корпоративної інформації.

    Таким чином завершується одна з найбільших угод із виходу західних виробників побутової техніки з російського ринку після початку повномасштабної війни Росії проти України.

    Що передбачає нова угода

    Згідно з новими домовленостями, Arçelik здійснить Whirlpool одноразовий платіж у розмірі 40 млн євро. Після отримання цих коштів американська корпорація повністю відмовиться від усіх чинних та потенційних майбутніх фінансових вимог щодо російського бізнесу.

    Фактично сторони погодилися достроково закрити складну фінансову конструкцію, яка діяла після продажу активів у Росії.

    Первинна угода, укладена у 2022 році, передбачала, що кінцева вартість придбаного бізнесу буде залежати від фінансових результатів підприємства протягом десяти років після завершення продажу. Частина платежів мала здійснюватися поступово, залежно від прибутковості компанії та виконання низки фінансових умов.

    Однак тепер сторони вирішили не чекати завершення десятирічного періоду та остаточно врегулювати всі взаємні зобов’язання.

    Втрати для Whirlpool можуть бути значно більшими

    Станом на 31 березня 2026 року Arçelik обліковувала довгострокові фінансові зобов’язання за цією угодою на суму близько 6 млрд турецьких лір. За тодішнім валютним курсом це становило приблизно 117 млн євро.

    Таким чином, погодившись на виплату лише 40 млн євро, Whirlpool фактично відмовляється від потенційних майбутніх надходжень на десятки мільйонів євро.

    Аналітики зазначають, що таке рішення може свідчити про бажання компанії остаточно закрити будь-які фінансові та юридичні зв’язки з російським ринком, який після початку повномасштабної війни став токсичним для багатьох міжнародних брендів.

    Що саме продали у Росії

    У межах угоди Arçelik отримала контроль над російськими структурами Whirlpool, зокрема над компаніями Indesit International JSC та Whirlpool RUS LLC.

    Після завершення угоди ці активи були об’єднані в єдину структуру — IHP Appliances LLC.

    До війни російський ринок був одним із важливих для Whirlpool у Східній Європі. Компанія виробляла та продавала пральні машини, холодильники, кухонну техніку та іншу побутову продукцію під брендами Whirlpool, Indesit, Hotpoint та іншими.

    Однак після початку російського вторгнення в Україну корпорація оголосила про припинення інвестицій та пошук варіантів виходу з країни.

    Світові компанії продовжують згортати присутність у РФ

    Вихід Whirlpool є частиною масштабного процесу, який триває вже понад чотири роки. Після початку повномасштабної війни сотні міжнародних компаній оголосили про скорочення діяльності або повний вихід із російського ринку.

    Серед них — виробники автомобілів, технологічні корпорації, банки, логістичні оператори, енергетичні компанії та торговельні мережі.

    Частина компаній змушена була продавати активи зі значними дисконтом через обмеження, запроваджені російською владою для іноземних інвесторів. У багатьох випадках бізнес продавався за ціною, яка була суттєво нижчою за його реальну ринкову вартість.

    Попри заяви Кремля про адаптацію економіки до санкцій, відтік міжнародних брендів продовжує впливати на російський ринок. Особливо це стосується високотехнологічних виробництв та секторів, які залежать від міжнародних ланцюгів постачання.

    Завершення операції очікується вже найближчим часом

    У повідомленні Arçelik зазначається, що фінальне закриття угоди очікується до кінця червня 2026 року після виконання всіх необхідних процедур та формальних умов.

    Після цього Whirlpool остаточно припинить будь-яку фінансову участь у діяльності свого колишнього бізнесу в Росії.

    На тлі цього рішення компанія приєднується до переліку міжнародних брендів, які не лише залишили російський ринок після початку війни, а й остаточно розірвали економічні зв’язки з активами в РФ.

    Експерти зазначають, що такий крок є важливим сигналом для міжнародного бізнесу, адже демонструє готовність великих корпорацій фіксувати фінансові втрати заради мінімізації ризиків і виходу з політично токсичних юрисдикцій.

    Водночас російська економіка продовжує втрачати доступ до технологій, інвестицій та глобальних виробничих ланцюгів, які роками забезпечували її інтеграцію у світовий ринок.

  • Фінансовий поворот: долар зростає, євро різко втрачає вартість

    Фінансовий поворот: долар зростає, євро різко втрачає вартість

    На валютному ринку України 19 червня зберігається помірна, але чітко виражена розбіжність у динаміці основних валют: долар США продовжує поступово дорожчати, тоді як євро демонструє більш виражене зниження та втрачає позиції як у банківському сегменті, так і в обмінних пунктах. Фінансові установи реагують на поточні коливання міжнародних ринків, попит населення та загальні очікування щодо політики провідних світових економік, оновлюючи курси протягом дня.

    У середньому в обмінниках долар сьогодні можна купити за 45,05 гривні, тоді як продати — за 44,93 гривні. Це свідчить про подальше поступове зміцнення американської валюти на готівковому ринку, яке триває вже кілька сесій поспіль. Євро, навпаки, демонструє відчутнішу корекцію вниз: середній курс купівлі становить 52,06 гривні, а продажу — 51,74 гривні. Таким чином європейська валюта втратила ще кілька десятків копійок, продовжуючи тренд на ослаблення.

    У банківському сегменті ситуація залишається різноспрямованою, але загальна тенденція зберігається: долар дорожчає, євро дешевшає. Середній курс долара в банках України становить 44,70 гривні при купівлі та 45,20 гривні при продажу. Євро банки купують у середньому по 51,42 гривні та продають по 52,02 гривні. Банківський ринок реагує на зміни офіційного курсу Національного банку України та коливання попиту з боку населення і бізнесу, що призводить до поступового перегляду цінових пропозицій у різних установах.

    Найбільш помітні відмінності традиційно спостерігаються серед великих банків, які формують значну частину роздрібного валютного ринку. Зокрема, Ощадбанк та ПУМБ пропонують один із найнижчих курсів продажу долара — близько 45,10 гривні, що робить їхні пропозиції одними з найпривабливіших для населення. У ПриватБанку долар продається дорожче — приблизно по 45,15 гривні, тоді як у Monobank курс сягає 45,23 гривні, що відображає різницю у внутрішній політиці банків і витратах на операції з валютою.

    Щодо купівлі долара банками у населення, найвигідніші умови традиційно пропонує ПУМБ, де комерційний курс становить близько 44,80 гривні. В Ощадбанку та Monobank показники коливаються на рівні 44,75 гривні, тоді як у ПриватБанку курс дещо нижчий — близько 44,70 гривні. Ця різниця формує конкуренцію між банками за готівкову валюту населення та впливає на загальну динаміку ринку.

    Ситуація з євро є більш однозначною і характеризується стабільним зниженням. Найдешевший курс продажу євро наразі пропонує Monobank — 51,80 гривні, що робить його найвигіднішим варіантом для купівлі серед великих фінансових установ. У ПриватБанку євро продається в діапазоні 51,81–51,90 гривні залежно від типу операції, тоді як в Ощадбанку курс становить близько 52,05 гривні. У ПУМБ європейська валюта дорожча — приблизно 52,30 гривні, що відображає загальну тенденцію до розширення спредів на тлі коливань попиту.

    При цьому найвигідніші умови для продажу євро також відрізняються залежно від банку. ПУМБ пропонує один із найвищих курсів купівлі — близько 51,60 гривні, тоді як в Ощадбанку цей показник становить приблизно 51,35 гривні. У Monobank євро купують по 51,15 гривні, а в ПриватБанку — близько 51,10 гривні. Така різниця відображає конкуренцію банків за валютні ресурси та різні підходи до формування маржі.

    У роздрібному сегменті валютного ринку спостерігається типова для останніх тижнів ситуація: банки та обмінні пункти адаптуються до змін попиту, при цьому зберігаючи відносно вузькі коридори коливань для долара та ширші — для євро. Це пояснюється тим, що американська валюта залишається більш стабільним інструментом для заощаджень і розрахунків, тоді як євро більш чутливо реагує на зовнішні економічні фактори та рішення Європейського центрального банку.

    Аналітики відзначають, що поточна динаміка валютного ринку не свідчить про різкі макроекономічні зміни, однак демонструє поступове формування нових рівноважних рівнів. Долар підтримується стабільним попитом як серед населення, так і серед імпортерів, тоді як євро перебуває під тиском корекційних процесів на міжнародних ринках.

    У найближчій перспективі експерти не очікують різких стрибків курсу, проте наголошують, що ринок залишається чутливим до зовнішніх факторів, зокрема рішень провідних центральних банків, геополітичних подій та змін у глобальних фінансових потоках. Саме ці фактори надалі визначатимуть баланс між доларом і євро на українському валютному ринку.

  • НБУ ухвалив рішення щодо ставки: що чекає на гривню та ціни

    НБУ ухвалив рішення щодо ставки: що чекає на гривню та ціни

    Національний банк України ухвалив рішення втретє поспіль залишити облікову ставку без змін на рівні 15% річних. Таким чином регулятор зберіг чинні монетарні умови, вважаючи їх достатньо жорсткими для стримування інфляційного тиску та підтримки стабільності фінансової системи в умовах триваючої війни та зростання зовнішніх ризиків.

    Про це під час пресконференції повідомив голова Національного банку України Андрій Пишний.

    У НБУ пояснили, що рішення було ухвалене після оцінки поточної економічної ситуації, динаміки інфляції, стану валютного ринку та зовнішніх факторів, які можуть вплинути на українську економіку в найближчі місяці. Одними з головних ризиків регулятор називає продовження повномасштабної війни, невизначеність із надходженням міжнародної фінансової допомоги та наслідки ескалації конфлікту на Близькому Сході.

    За словами Пишного, нинішній рівень облікової ставки дає змогу підтримувати достатньо жорсткі монетарні умови, які допомагають контролювати інфляцію, зберігати стійкість валютного ринку та стимулювати попит населення на гривневі інструменти для заощаджень.

    «Водночас, ураховуючи ознаки посилення фундаментального цінового тиску, НБУ готовий підвищити облікову ставку, якщо це буде необхідно для утримання контролю над інфляційними очікуваннями та повернення інфляції на траєкторію стійкого зниження до цілі 5%», – наголосив глава Нацбанку.

    Фактично регулятор дав зрозуміти, що нинішнє рішення не означає автоматичного переходу до подальшого пом’якшення монетарної політики. Навпаки, у разі погіршення інфляційної ситуації або виникнення нових ризиків Нацбанк готовий повернутися до підвищення облікової ставки.

    Наступне рішення щодо монетарної політики ухвалюватиметься вже на основі нового макроекономічного прогнозу, який НБУ представить у липні. Саме він стане ключовим орієнтиром для оцінки подальших перспектив інфляції, економічного зростання та стану державних фінансів.

    Одним із ключових факторів, який впливає на рішення Нацбанку, залишається інфляція. Попри певне уповільнення темпів зростання цін, інфляційний тиск в економіці все ще зберігається.

    За даними регулятора, у травні споживча інфляція сповільнилася до 8,2% у річному вимірі. Порівняно з попередніми місяцями це свідчить про певне покращення ситуації, однак показник все ще суттєво перевищує цільовий рівень НБУ, який становить 5%.

    У Нацбанку пояснюють, що уповільненню інфляції сприяло насамперед збільшення пропозиції сирих продуктів харчування. Завдяки цьому знизився ціновий тиск на окремі категорії продовольства, що позитивно позначилося на загальному індексі споживчих цін.

    Водночас базова інфляція, яка вважається більш точним індикатором довгострокових цінових тенденцій, навпаки дещо прискорилася — до 7,9% у річному вимірі. Це свідчить про те, що фундаментальний інфляційний тиск в економіці все ще залишається доволі відчутним.

    У НБУ зазначають, що як загальна, так і базова інфляція перевищили попередні прогнози регулятора. Саме тому центральний банк поки не поспішає переходити до більш м’якої монетарної політики.

    За оцінками регулятора, протягом найближчих місяців інфляція перебуватиме поблизу нинішніх показників. Наприкінці року можливе її певне прискорення через низку внутрішніх та зовнішніх факторів. Лише у середньостроковій перспективі НБУ розраховує на повернення інфляції до цільового рівня.

    Очікується, що суттєвіше уповільнення темпів зростання цін відбудеться вже у 2027 році.

    У Національному банку наголошують, що головним джерелом ризиків для економіки України продовжує залишатися повномасштабна війна Росії проти України.

    Військові дії негативно впливають на виробництво, експорт, логістику, інвестиційну активність і споживчі настрої населення. Крім того, війна продовжує створювати значне навантаження на державний бюджет, який значною мірою залежить від міжнародної фінансової допомоги.

    Додатковим фактором невизначеності стало загострення ситуації на Близькому Сході. У НБУ зазначають, що подальша ескалація конфлікту може вплинути на світові ціни на нафту та енергоносії, спровокувати додаткові інфляційні хвилі та ускладнити глобальну економічну ситуацію.

    Не менш важливим залишається питання своєчасного надходження зовнішнього фінансування. Україна продовжує значною мірою покривати бюджетний дефіцит завдяки підтримці міжнародних партнерів. Будь-які затримки або скорочення такої допомоги можуть створити додатковий тиск на державні фінанси та валютний ринок.

    Облікова ставка є головним інструментом грошово-кредитної політики Національного банку. Саме через неї регулятор впливає на вартість грошей в економіці.

    Фактично це відсоток, під який НБУ надає ресурси комерційним банкам. Від її рівня залежить, під які ставки банки видаватимуть кредити та залучатимуть депозити.

    Коли облікова ставка висока, кредити стають дорожчими, а депозити — більш вигідними для вкладників. Це стимулює громадян більше заощаджувати та менше витрачати, що допомагає стримувати інфляцію.

    Якщо ставка знижується, кредити дешевшають, бізнес і населення активніше позичають кошти, а економічна активність зростає. Однак водночас посилюється ризик прискорення інфляції.

    Саме тому центральні банки постійно балансують між необхідністю підтримувати економіку та стримувати зростання цін.

    Для пересічних українців рішення НБУ означає, що різких змін у вартості кредитів та прибутковості депозитів найближчим часом не очікується. Банки й надалі орієнтуватимуться на нинішній рівень ставок, а гривневі заощадження залишатимуться відносно привабливими.

    Після початку повномасштабного вторгнення Росії у лютому 2022 року Нацбанк певний час утримував облікову ставку на рівні 10%.

    Однак уже в червні того ж року регулятор був змушений різко підвищити її до 25% річних. Це стало одним із наймасштабніших рішень в історії української монетарної політики.

    Метою такого кроку було захистити гривню, стабілізувати фінансову систему та стримати інфляційний тиск, який різко посилився через війну.

    На рівні 25% ставка залишалася понад рік. Лише в другій половині 2023 року, коли економічна ситуація почала поступово стабілізуватися, НБУ розпочав цикл її зниження.

    Протягом 2024 року ставка поступово скорочувалася, однак наприкінці року регулятор був змушений повернутися до жорсткішої політики через нове прискорення інфляції.

    У січні 2025 року облікову ставку підвищили до 14,5%, а вже у березні — до 15,5%. На цьому рівні вона залишалася до завершення року.

    У січні 2026 року Нацбанк розпочав новий цикл пом’якшення монетарної політики та знизив ставку до 15%. Після цього регулятор тричі поспіль залишав її без змін, що свідчить про обережний підхід до ухвалення рішень в умовах високої невизначеності.

    Таким чином, Національний банк наразі обрав вичікувальну позицію. Регулятор прагне зберегти контроль над інфляцією та валютним ринком, водночас залишаючи за собою можливість оперативно реагувати на будь-які зміни економічної ситуації. Подальша доля облікової ставки значною мірою залежатиме від темпів інфляції, ситуації на фронті, обсягів міжнародної допомоги та загального стану світової економіки.
  • «Під матрацом» тепер не долар: що почали накопичувати українці

    «Під матрацом» тепер не долар: що почали накопичувати українці

    В Україні зафіксовано історичну зміну валютних уподобань населення. Вперше за багато років українці купили більше євро, ніж доларів США. Фінансові експерти називають це початком нової тенденції, яка відображає не лише економічні процеси, а й поступову переорієнтацію країни на європейський простір.

    Про це в коментарі ТСН.ua розповів фінансовий експерт Андрій Шевчишин.

    За його словами, березень 2026 року став знаковим для українського валютного ринку. За підсумками місяця чистий попит населення на євро досяг еквівалента 482 млн доларів, тоді як попит на американську валюту склав 481,8 млн доларів.

    Різниця між показниками мінімальна, однак сам факт випередження долара є надзвичайно показовим.

    «Чистий попит на євро оновив попередній максимум, зафіксований ще у листопаді 2025 року. На міжбанку зараз усе спокійно, попит не зростає. А от на готівковому ринку триває чіткий тренд: українці дедалі частіше обирають європейську валюту», – пояснив експерт.

    Фінансисти зазначають, що ще кілька років тому така ситуація виглядала малоймовірною. Традиційно долар вважався основною валютою для заощаджень серед українців, а більшість великих покупок, операцій з нерухомістю та накопичень орієнтувалися саме на американську валюту.

    Однак останнім часом ситуація почала змінюватися.

    На думку Андрія Шевчишина, головною причиною є посилення інтеграції України з Європейським Союзом. Мільйони українців працюють, навчаються або ведуть бізнес із країнами ЄС. Для них євро дедалі частіше стає основною валютою розрахунків.

    Після початку повномасштабної війни значна частина українців переїхала до європейських держав. Відповідно зросла кількість грошових переказів, розрахунків та фінансових операцій саме в євро.

    Крім того, дедалі більше українських компаній працюють із європейськими партнерами, а перспектива вступу України до ЄС лише посилює інтерес до європейської валюти.

    Другою причиною експерти називають зміну підходу до заощаджень.

    Якщо раніше долар практично не мав альтернативи як валюта для накопичення коштів, то тепер багато громадян почали диверсифікувати свої ризики. Частину заощаджень вони переводять саме в євро.

    Фактично європейська валюта поступово перебирає на себе роль традиційного «фінансового сховища», яку десятиліттями виконував долар.

    Третій фактор пов’язаний із ситуацією на міжнародних фінансових ринках.

    Останніми роками співвідношення між доларом та євро демонструє значні коливання. Валютна пара EUR/USD часто реагує на рішення Федеральної резервної системи США, Європейського центрального банку, геополітичні події та економічну статистику.

    На думку експертів, частина українців почала вважати євро більш перспективною валютою для довгострокового зберігання коштів.

    Також впливають політичні фактори. Інвестори уважно стежать за бюджетною політикою США, рівнем державного боргу та економічними рішеннями американської адміністрації. Через це частина населення прагне розподіляти свої накопичення між кількома валютами.

    Водночас Національний банк України наразі не фіксує ознак валютної паніки чи надмірного попиту на іноземну валюту.

    На міжбанківському ринку ситуація залишається стабільною, а курс гривні демонструє відносну стійкість. Експерти зазначають, що український валютний ринок увійшов у другий квартал 2026 року без різких коливань і спекулятивних стрибків.

    Попри рекордний інтерес до євро, фінансисти не радять громадянам робити ставку лише на одну валюту.

    Фахівці традиційно рекомендують розподіляти заощадження між кількома фінансовими інструментами залежно від особистих потреб, строків накопичення та рівня ризику.

    Окремо експерти звертають увагу, що нинішній тренд може стати довгостроковим. Якщо Україна продовжить рух до членства в Європейському Союзі та поглиблення економічної інтеграції з європейськими країнами, роль євро в українській економіці лише зростатиме.

    Таким чином, березень 2026 року вже увійшов в історію українського валютного ринку як місяць, коли євро вперше обійшов долар за рівнем попиту серед населення. І хоча перевага поки що символічна, вона може свідчити про початок нової фінансової реальності для українців.

  • «Дружина заробила понад 1,6 млн грн»: керівник міського ТЦК на Буковині виявився доларовим мільйонером

    «Дружина заробила понад 1,6 млн грн»: керівник міського ТЦК на Буковині виявився доларовим мільйонером

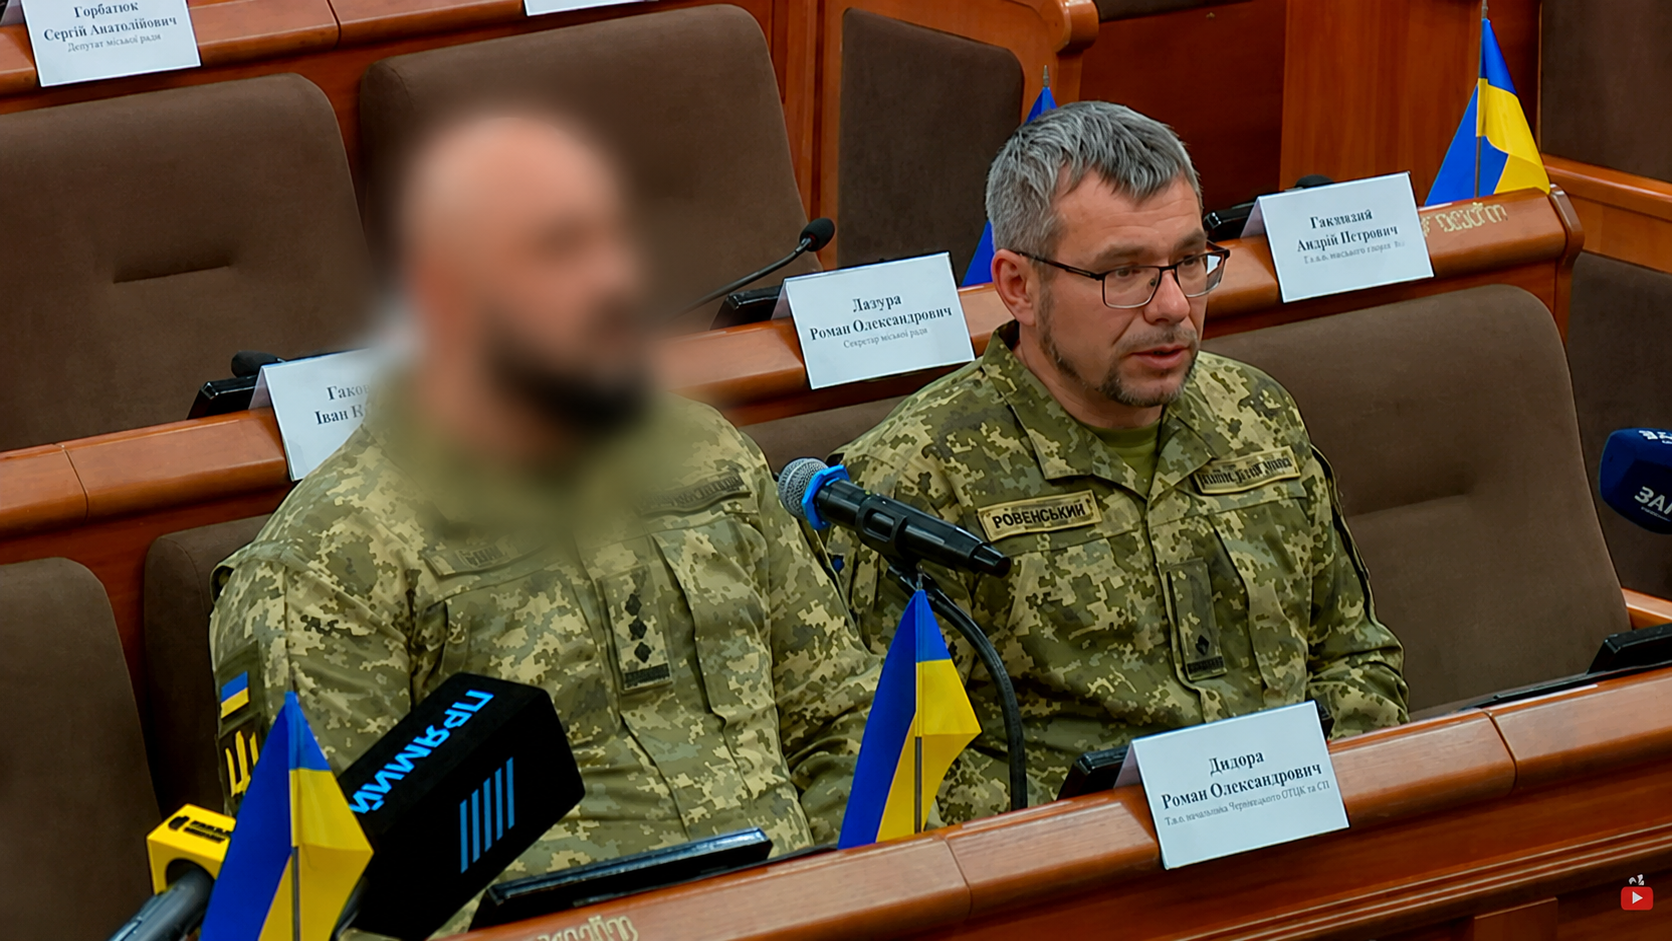
    Тимчасово виконуючий обов’язки начальника Чернівецького міського територіального центру комплектування та соціальної підтримки Андрій Ровецький опинився у центрі уваги після оприлюднення його електронної декларації. Документ свідчить, що родина військового посадовця володіє значними заощадженнями, нерухомістю та отримує стабільні доходи, а дружина керівника ТЦК заробляє у кілька разів більше за чоловіка.

    Інформацію про майновий стан сім’ї оприлюднили «Українські Новини» з посиланням на дані електронної декларації посадовця.

    Що задекларував керівник ТЦК

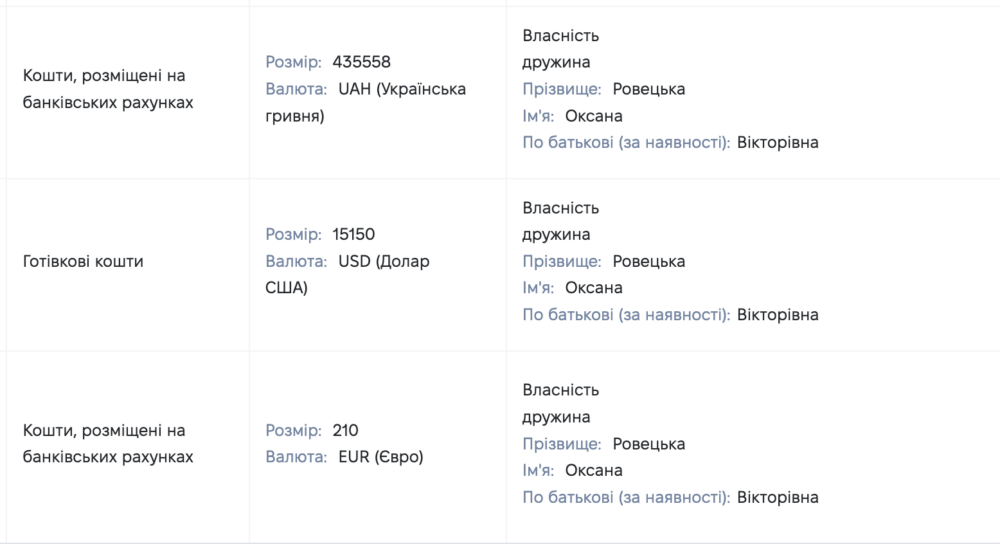
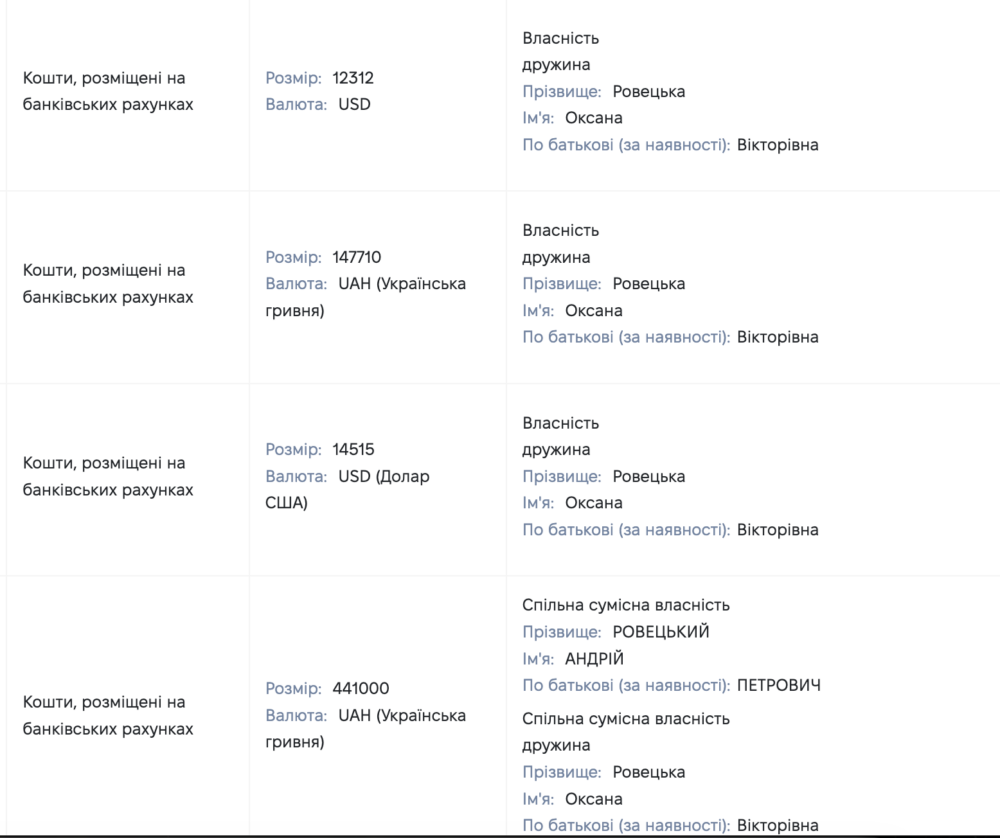
    Згідно з декларацією, сім’я Андрія Ровецького володіє квартирою у Чернівцях та автомобілем Nissan Rogue 2015 року випуску.

    За минулий рік сам посадовець отримав близько 445 тисяч гривень заробітної плати за місцем служби. Натомість його дружина Оксана задекларувала дохід від підприємницької діяльності у розмірі понад 1,6 млн грн. Таким чином, основним джерелом надходжень у родині є саме бізнес дружини.

    Окрім поточних доходів, родина має суттєві грошові заощадження. За даними декларації, йдеться приблизно про 65 тисяч доларів США та понад мільйон гривень, які зберігаються як у готівковій формі, так і на банківських рахунках.

    За поточним курсом валют загальна сума заощаджень родини перевищує кілька мільйонів гривень.

    Хто такий Андрій Ровецький

    Андрій Ровецький нині виконує обов’язки начальника Чернівецького міського ТЦК та СП. Останніми місяцями він неодноразово коментував резонансні випадки мобілізації у Чернівцях та представляв позицію територіального центру комплектування під час засідань парламентської тимчасової слідчої комісії.

    Зокрема, на початку червня Ровецький пояснював обставини гучного інциденту на будівельному майданчику в Чернівцях, де працівники ТЦК проводили перевірку військово-облікових документів. За його словами, мобілізовані чоловіки перебували у розшуку як порушники військового обліку та не мали права на відстрочку.

    Тема декларацій ТЦК залишається резонансною

    Останнім часом суспільну увагу привертають декларації посадовців територіальних центрів комплектування по всій Україні. На тлі воєнного стану та мобілізаційних процесів громадськість особливо уважно стежить за майновим станом керівників ТЦК та членів їхніх сімей.

    Протягом останніх місяців правоохоронні органи також повідомляли про низку кримінальних проваджень щодо окремих посадовців системи комплектування. Зокрема, навесні цього року Державне бюро розслідувань затримало посадовця одного з районних ТЦК Чернівецької області за підозрою у вимаганні грошей за сприяння у знятті військовозобов’язаних із розшуку.

    Водночас сама наявність значних доходів або заощаджень у декларації не свідчить про порушення закону. Законодавство України зобов’язує посадовців лише відкрито декларувати майно, доходи та активи членів сім’ї. Оцінку законності походження коштів можуть надавати виключно уповноважені органи в межах перевірок НАЗК або правоохоронних розслідувань.

    На цей момент інформації про претензії правоохоронних органів до самого Андрія Ровецького або його декларації немає.